Investissement locatif ancien Paris : trouvez la pépite immobilière !

Investissement locatif ancien à Paris en 2026 : les points clés à retenir
Article 1594 D du CGI, loi n° 2025-127 du 14 février 2025, article 160 de la loi n° 2021-1104 du 22 août 2021, article 140 de la loi n° 2018-1021 du 23 novembre 2018
- Le prix moyen d’un appartement ancien atteint 9 630 €/m² au 1er octobre 2026, de 8 167 €/m² dans le 19e à 15 222 €/m² dans le 7e.
- Le rendement brut se situe entre 3 et 5 %, pour un rendement net autour de 3 à 3,5 % après charges.
- Les frais de notaire représentent environ 7,5 à 8 % du prix, avec des droits de mutation portés à 6,32 % depuis le 1er avril 2025.
- Le G est interdit à la location depuis le 1er janvier 2025, le F le sera au 1er janvier 2028 et le E au 1er janvier 2034 ; le loyer d’un F ou G est gelé depuis le 24 août 2022.
Oui, investir dans l'ancien à Paris reste pertinent en 2026. Le prix moyen tourne autour de 9 630 €/m², pour un rendement brut de 3 à 5 %. La pépite se cache dans un bien décoté, à rénover et bien situé. Le vrai levier n'est pas le loyer seul : c'est le prix d'achat, les travaux et la valorisation. (Sources : meilleursagents 2026)
Paris fait peur à beaucoup d'investisseurs. Les prix semblent inaccessibles et les loyers sont plafonnés. Pourtant, chaque année, des investisseurs avisés y construisent un patrimoine solide. Leur secret ? Ils ne cherchent pas un appartement. Ils cherchent une opportunité. 🔎 Un T2 vieillissant au 4e sans ascenseur. Un studio mal agencé dans le 19e. Une succession pressée de vendre. Voilà où se cachent les vraies pépites de l'ancien parisien.
Pourquoi investir dans l'immobilier ancien à Paris en 2026 ?
Paris est chère, c'est un fait. Mais une capitale chère n'est pas forcément une capitale sans opportunités. Le marché a corrigé ces dernières années, et l'ancien concentre les biens les plus négociables.
Un marché parisien porté par une forte demande locative
À Paris, 61,6 % des ménages sont locataires de leur résidence principale. Seuls 33,3 % sont propriétaires. La demande locative est donc structurelle, pas conjoncturelle. (Sources : meilleursagents 2026)
Les petites surfaces dominent le parc. Les logements d'une pièce représentent 22,7 % des résidences principales. Les deux-pièces en pèsent 31,9 %. C'est précisément le format recherché par les investisseurs. (Sources : meilleursagents 2026)
Qui loue à Paris ? Des profils variés, solvables et souvent pressés :
- Les étudiants, attirés par les grandes universités et écoles, qui cherchent des studios meublés proches des transports.
- Les jeunes actifs, en premier emploi ou en mobilité, qui privilégient les T2 dans les quartiers vivants de l'Est.
- Les cadres en mission, souvent en bail mobilité, prêts à payer pour un logement rénové et bien équipé.
- Les couples sans enfant, qui visent des T2 ou T3 fonctionnels dans les arrondissements intermédiaires.
- Les expatriés de retour, qui louent le temps de trouver leur résidence principale.
Cette diversité limite fortement le risque de vacance. Un bien bien placé et bien rénové se loue souvent en quelques jours. 📈
L'ancien permet d'accéder à des biens avec plus de caractère
Le parc parisien est majoritairement ancien. Immeubles haussmanniens, faubouriens, bâtiments des années 1930 : chaque époque a son style. Et ce style a une valeur locative réelle.
Parquet en point de Hongrie, moulures, cheminée, hauteur sous plafond généreuse. Ces éléments font la différence sur une annonce. Ils justifient un loyer dans le haut de la fourchette autorisée. Ils facilitent aussi la revente.
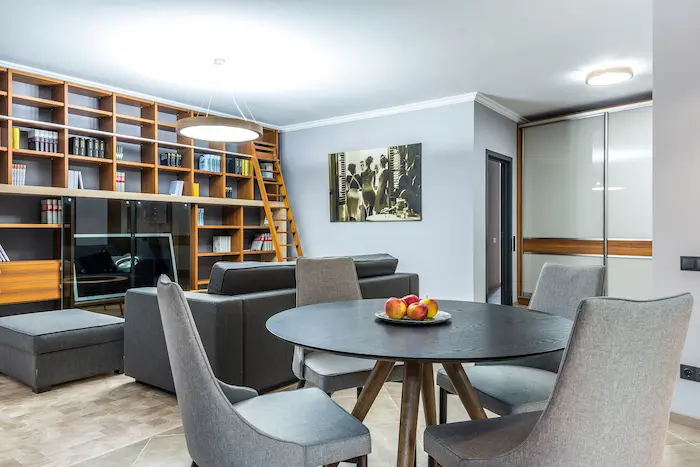
L'ancien offre souvent des emplacements introuvables dans le neuf. Les programmes neufs intra-muros sont rares et très chers. L'ancien, lui, se trouve au cœur des quartiers, près du métro, des commerces et des écoles.
Acheter moins cher et créer de la valeur grâce aux travaux
C'est ici que l'ancien devient vraiment intéressant. Sur cinq ans, le prix des appartements parisiens a reculé de 10,5 %. Sur un an, il reste quasi stable, à -0,3 %. Le marché offre donc des points d'entrée plus raisonnables qu'en 2021.
Un bien à rénover se négocie avec une décote. Cuisine datée, salle de bains vétuste, DPE dégradé : chaque défaut est un argument de négociation. L'investisseur qui sait chiffrer les travaux transforme ces défauts en marge.
La réglementation énergétique accentue ce phénomène. Depuis le 1er janvier 2025, les logements classés G ne peuvent plus être proposés à la location. Les F suivront le 1er janvier 2028, puis les E le 1er janvier 2034. Ce calendrier est fixé par l'article 160 de la loi n° 2021-1104 du 22 août 2021, dite loi Climat et Résilience. Il est consultable sur Légifrance.
Résultat : de nombreux propriétaires préfèrent vendre plutôt que rénover. Leurs biens arrivent sur le marché avec une décote. C'est une vraie fenêtre de tir pour l'investisseur préparé. 🎯
 LES CONSEILS DE MANUEL
Paris : un marché davantage patrimonial que purement rentable
Soyons transparents : Paris n'est pas la ville du cash-flow. Le rendement brut y tourne entre 3 et 5 %. Dans certaines villes moyennes, on vise 6 à 8,5 %. Paris joue dans une autre catégorie.
Sur dix ans, le prix des appartements parisiens a progressé de 13,9 %, malgré la correction récente. Cette résilience est la vraie force de la capitale.
Paris offre trois atouts rares. Une liquidité forte à la revente. Une demande locative constante. Une valeur refuge quand l'économie hésite. Pour un investisseur qui construit un patrimoine sur 15 ou 20 ans, ce trio compte autant que le rendement annuel.
Ancien ou neuf : quel choix pour un investisseur parisien ?
La question revient souvent. À Paris, la réponse penche nettement vers l'ancien, pour des raisons très concrètes. Le tableau ci-dessous résume les différences clés en 2026.
|
Criteria |
Ancien à Paris |
Neuf à Paris |
|---|---|---|
|
Prix moyen |
9 630 €/m² en moyenne, avec une forte marge de négociation |
Nettement plus élevé, offre très rare intra-muros |
|
Frais de notaire |
Environ 7,5 à 8 % du prix |
Environ 2 à 3 % du prix |
|
Emplacement |
Cœur des quartiers, proche des transports |
Souvent en périphérie de Paris ou en ZAC |
|
Création de valeur |
Forte grâce aux travaux et à la redistribution |
Faible, le prix intègre déjà la marge promoteur |
|
Contraintes énergétiques |
DPE à vérifier, travaux parfois nécessaires |
Conforme aux normes récentes |
|
Fiscalité 2026 |
LMNP, déficit foncier, statut du bailleur privé avec travaux |
LMNP, statut du bailleur privé |
(Sources : meilleursagents 2026)
Le neuf a l'avantage de la tranquillité. Mais à Paris, il se paie cher et laisse peu de place à la négociation. L'ancien demande plus d'analyse, mais il récompense l'investisseur rigoureux. C'est exactement le terrain sur lequel nos conseillers accompagnent nos clients au quotidien.
Quel budget prévoir pour un investissement locatif ancien à Paris ?
Vous êtes convaincu par l'ancien parisien ? Parfait. Maintenant, place au concret. Beaucoup d'investisseurs se fixent sur le prix affiché de l'annonce. C'est une erreur. Le vrai budget se construit ligne par ligne, et c'est ce que nous allons faire ensemble.
Quel est le prix moyen au m² à Paris en 2026 ?
En 2026, le prix moyen d'un appartement à Paris s'établit à 9 630 €/m². La fourchette est large : de 6 472 € à 16 309 €/m² selon l'adresse. Les écarts entre arrondissements sont considérables. Le 19e affiche 8 167 €/m², le moins cher de la capitale. Le 7e culmine à 15 222 €/m². Pour un même budget, vous achetez presque deux fois plus de surface dans l'Est.
Attention, ces prix sont exprimés en net vendeur. Ils n'incluent ni les frais d'agence ni les frais de notaire. Gardez-le en tête pour la suite. 🧮
Quel budget pour acheter un studio, un T2 ou un T3 ancien ?
Pour vous donner un ordre d'idée, voici le budget d'acquisition hors frais selon trois profils de quartier. Les surfaces retenues correspondent aux formats les plus courants à Paris.
|
Type of property |
Surface type |
19e (8 167 €/m²) |
Moyenne Paris (9 630 €/m²) |
6e (14 478 €/m²) |
|---|---|---|---|---|
|
Studio |
25 m² |
≈ 204 000 € |
≈ 241 000 € |
≈ 362 000 € |
|
T2 |
40 m² |
≈ 327 000 € |
≈ 385 000 € |
≈ 579 000 € |
|
T3 |
60 m² |
≈ 490 000 € |
≈ 578 000 € |
≈ 869 000 € |
(Sources : meilleursagents 2026)
Ces montants sont des moyennes. Un bien à rénover se négocie souvent sous ces niveaux. À l'inverse, un dernier étage refait à neuf avec balcon partira au-dessus.
Les frais de notaire et autres coûts à intégrer
Dans l'ancien, les frais de notaire représentent environ 7,5 à 8 % du prix à Paris. L'essentiel est constitué de droits de mutation, reversés au département, à la commune et à l'État.
La loi de finances pour 2025 (loi n° 2025-127 du 14 février 2025, article 116) a autorisé les départements à relever leur taux. Il peut passer de 4,5 % à 5 % entre le 1er avril 2025 et le 31 mars 2028. Le cadre figure à l'article 1594 D du Code général des impôts. Paris applique ce taux majoré : les droits de mutation atteignent donc environ 6,32 % du prix.
Prenons un studio acheté 240 000 €. Les droits de mutation s'élèvent à environ 15 170 €. Les émoluments du notaire, fixés par l'article A444-91 du Code de commerce, ajoutent près de 2 830 € TTC. Avec les débours et la contribution de sécurité immobilière, la facture approche 19 200 €.
Une astuce légale existe. Le mobilier vendu avec le bien peut être déduit de l'assiette des droits de mutation. Une cuisine équipée valorisée 8 000 € fait économiser environ 500 €. Il faut simplement l'inventorier dans l'acte.
D'autres coûts s'ajoutent souvent, et ils sont rarement anticipés :
- Les frais de garantie du prêt, sous forme de caution ou d'hypothèque, qui représentent souvent 1 à 1,5 % du montant emprunté.
- Les frais de dossier bancaire et de courtage, variables selon l'établissement et la négociation.
- L'assurance emprunteur, à comparer absolument grâce à la délégation d'assurance.
- Les frais d'agence, s'ils sont à la charge de l'acquéreur et non inclus dans le prix affiché.
- Les appels de fonds de copropriété, notamment pour les travaux votés avant la vente.
Comment déterminer son budget total d'investissement ?
Retenez une formule simple. Elle évite 90 % des mauvaises surprises :
Prix du bien + frais d'acquisition + travaux + mobilier + frais annexes = coût réel de l'opération.
Prenons un cas concret. Un T2 de 35 m² dans le 20e arrondissement, à rafraîchir entièrement. Au prix moyen de 8 268 €/m², il devrait coûter environ 289 400 €. Grâce aux travaux à prévoir, l'investisseur obtient 265 000 €.
Voici le détail de son coût réel :
- Prix d'achat négocié : 265 000 €, soit une décote d'environ 8,4 % sur le prix moyen du quartier.
- Frais de notaire : environ 21 100 €, droits de mutation, émoluments et débours compris.
- Travaux de rénovation : 31 500 €, soit 900 €/m² pour une rénovation complète de standing.
- Mobilier et équipement : 5 000 € pour une location meublée conforme au décret n° 2015-981 du 31 juillet 2015.
- Frais bancaires et garantie : environ 3 500 €.
Total : 326 100 €, soit environ 9 317 €/m². C'est ce chiffre, et non le prix affiché, qui servira à calculer la rentabilité.
LES CONSEILS DE MANUEL
Faut-il acheter petit pour investir à Paris ?
Les petites surfaces affichent généralement un loyer au m² plus élevé. Un studio rapporte donc souvent plus, en proportion, qu'un T3. Le ticket d'entrée est aussi plus accessible.
Mais attention aux limites. Un logement doit offrir au moins 9 m² et 20 m³ habitables pour être loué. C'est l'article 4 du décret n° 2002-120 du 30 janvier 2002 sur la décence. Les très petites surfaces subissent aussi une rotation plus forte, donc plus de frais de relocation.
Le T2 est souvent le meilleur compromis à Paris. Il attire des locataires plus stables, se revend facilement et reste accessible en budget. Vous hésitez entre deux formats ? Nos simulateurs en ligne comparent les deux scénarios en quelques minutes.
Dans quels arrondissements acheter un appartement ancien à Paris ?
Votre budget est clair. Reste la question que tout le monde se pose : où acheter ? Ici, pas de classement artificiel. Le bon arrondissement dépend de votre objectif, pas d'un palmarès. Rendement, valorisation, budget, facilité de revente : chaque secteur répond à une stratégie différente. 🗺️
Les arrondissements de l'Est parisien pour rechercher du rendement
L'Est parisien concentre les prix les plus accessibles de la capitale. Mécaniquement, c'est là que le rapport entre loyer et prix d'achat est le plus favorable. Sur des petites surfaces bien négociées, un rendement brut supérieur à 4,5 % reste atteignable.
Ces quartiers ont une autre force : leur profil locatif. Jeunes actifs, étudiants, créatifs y cherchent des logements à prix raisonnables. La demande y est profonde et régulière.
Mais l'Est n'est pas un bloc homogène. Il regroupe des secteurs très différents, que nous détaillons ci-dessous.
Les 10e, 11e, 12e et 13e : un compromis entre rendement et patrimoine
Ces quatre arrondissements forment le cœur du marché investisseur parisien :
- Le 10e s'affiche à 9 120 €/m², le 11e à 9 771 €/m²
- Le 12e se situe à 8 996 €/m² et le 13e à 8 588 €/m². Le rendement brut y tourne généralement entre 3,5 et 4,5 %. C'est moins que dans le nord-est. En échange, la revente est plus fluide et la clientèle locative plus large.
- Le 11e séduit les jeunes actifs grâce à sa vie de quartier intense. Le 12e rassure les familles et les couples avec ses espaces verts.
- Le 13e profite de sa proximité avec les grandes écoles et les universités. Le 10e mise sur ses gares et sa connectivité exceptionnelle.
Les 18e, 19e et 20e : des secteurs à étudier pour leur prix d'achat
C'est souvent ici que se cachent les pépites. Le 19e affiche 8 167 €/m², le 20e 8 268 €/m² et le 18e 9 070 €/m². Certains quartiers descendent encore plus bas : 7 243 €/m² à la Chapelle, 7 408 €/m² au Pont de Flandre. (Sources : meilleursagents 2026)
Ces écarts créent des opportunités réelles pour un investisseur orienté rendement. Mais ils imposent une analyse fine, rue par rue. À Paris, le micro-emplacement compte plus que l'arrondissement lui-même.
Une rue proche d'une station de métro animée n'a rien à voir avec une rue isolée. Un immeuble bien tenu vaut mieux qu'un prix bas dans une copropriété en difficulté.
LES CONSEILS DE MANUEL
Les 5e, 6e, 7e, 8e et 16e : miser davantage sur le patrimoine
Ces arrondissements jouent dans une autre catégorie. Le 7e atteint 15 222 €/m², le 6e 14 478 €/m². Le 5e s'établit à 11 965 €/m², le 8e à 11 620 €/m² et le 16e à 11 015 €/m². (Sources : meilleursagents 2026)
Ici, le rendement brut descend fréquemment sous les 3 %. L'objectif n'est pas le cash-flow. C'est la sécurité, la rareté et la transmission. Ces adresses traversent les crises avec une résilience remarquable.
Un point de vigilance : la location touristique n'y est pas un plan B. Depuis la loi n° 2024-1039 du 19 novembre 2024, la ville de Paris encadre strictement les meublés de tourisme. Une résidence principale ne peut être louée plus de 90 jours par an.
Comment choisir son arrondissement selon son objectif d'investissement ?
Pour y voir clair, voici une grille de lecture par stratégie. Elle synthétise les prix 2026 et les rendements bruts indicatifs observés.
|
Objectif prioritaire |
Arrondissements |
Prix moyen 2026 |
Rendement brut indicatif |
Atout principal |
|---|---|---|---|---|
|
Return, yield |
18e, 19e, 20e |
8 167 à 9 070 €/m² |
4,5 à 5 % |
Prix d'entrée accessible |
|
Équilibre |
10e, 11e, 12e, 13e |
8 588 à 9 771 €/m² |
3,5 à 4,5 % |
Liquidité et demande large |
|
Patrimoine |
5e, 6e, 7e, 8e, 16e |
11 015 à 15 222 €/m² |
2,5 à 3 % |
Sécurité et valorisation |
Au-delà de ce tableau, posez-vous les bonnes questions avant de choisir :
- Quel effort d'épargne mensuel puis-je supporter si le loyer ne couvre pas entièrement la mensualité ?
- Quel est mon horizon de détention, 10 ans, 15 ans ou une transmission à mes enfants ?
- Quel locataire je vise, étudiant, jeune actif, cadre ou famille ?
- Le quartier bénéficie-t-il d'un projet urbain, d'une rénovation de place ou d'une nouvelle ligne de transport ?
- La revente sera-t-elle facile si ma situation change dans cinq ans ?
Travaux dans un appartement ancien à Paris : opportunité ou piège ?
Vous avez repéré le bon quartier. Le bien vous plaît, mais il demande des travaux. Bonne nouvelle ou mauvaise affaire ? Tout dépend d'une règle simple : des travaux ne sont intéressants que s'ils créent de la valeur. Un appartement nécessitant 40 000 € de travaux n'est pas automatiquement une bonne affaire. Voyons comment faire la différence. 🛠️
Quels travaux peuvent augmenter la valeur locative du bien ?
Tous les travaux ne se valent pas. Certains font grimper le loyer et la valeur de revente. D'autres coûtent cher sans aucun retour. Voici ceux qui rapportent vraiment dans l'ancien parisien :
- La cuisine ouverte et équipée, premier critère regardé par les locataires sur les photos d'annonce.
- La salle d'eau moderne avec douche à l'italienne, qui rassure sur l'état général du logement.
- La mise aux normes électriques, indispensable pour la sécurité et pour l'assurance.
- Le remplacement des fenêtres et l'isolation, qui améliorent le DPE et le confort.
- Les rangements intégrés, très valorisés dans les petites surfaces parisiennes.
- La rénovation des sols, notamment la remise en valeur d'un parquet ancien.
À l'inverse, évitez les finitions trop personnelles ou trop luxueuses. Votre locataire paiera pour un logement sain, fonctionnel et lumineux. Pas pour un marbre d'importation.
Rénover la cuisine et la salle de bains : quel intérêt ?
Ce sont les deux pièces qui vendent un logement. Une cuisine datée fait fuir les candidats. Une salle de bains vétuste fait douter de toute l'installation.
En location meublée, la cuisine doit aussi répondre à une liste précise. Le décret n° 2015-981 du 31 juillet 2015 impose notamment plaques de cuisson, four ou micro-ondes et réfrigérateur. Sans ces équipements, le logement n'est pas considéré comme meublé.
Comptez en moyenne 5 000 à 12 000 € pour une cuisine fonctionnelle de qualité. Pour une salle d'eau complète, prévoyez 6 000 à 12 000 €. Ces montants se récupèrent généralement via un loyer plus élevé et une vacance réduite.
Repenser la distribution pour créer un logement plus fonctionnel
C'est le levier le plus puissant, et le moins exploité. Un couloir inutile, une cuisine fermée, une chambre sans fenêtre : l'ancien regorge de plans mal pensés.
Prenons un 45 m² mal agencé dans le 12e. En supprimant un couloir et en ouvrant la cuisine, on peut créer deux vraies chambres. Le logement devient attractif pour un couple avec enfant ou une colocation. La valeur locative grimpe sensiblement.
Attention aux murs porteurs. Toute modification touchant la structure de l'immeuble exige l'accord de l'assemblée générale. C'est l'article 25 b de la loi n° 65-557 du 10 juillet 1965 sur la copropriété. Un bureau d'études structure doit aussi valider le projet.
Les travaux de rénovation énergétique à anticiper
C'est le sujet incontournable de 2026. Les logements classés G sont interdits à la location depuis le 1er janvier 2025. Les F le seront au 1er janvier 2028. Les E suivront au 1er janvier 2034.
Une autre contrainte pèse déjà sur la rentabilité. Depuis le 24 août 2022, le loyer d'un logement classé F ou G ne peut plus être augmenté. Cette règle figure à l'article 17-1 de la loi n° 89-462 du 6 juillet 1989. Elle s'applique à la révision annuelle comme au changement de locataire.
Les travaux les plus efficaces en appartement parisien sont souvent ciblés. Fenêtres double vitrage, isolation des murs donnant sur l'extérieur, chauffage électrique performant, ventilation. Ils permettent fréquemment de gagner une ou deux classes.
Côté fiscalité, ces dépenses peuvent alimenter un déficit foncier en location nue. Il s'impute sur le revenu global dans la limite de 10 700 € par an. C'est l'article 156 du Code général des impôts. Service Public détaille ce mécanisme sur sa fiche dédiée aux revenus fonciers.
Comment estimer le coût des travaux avant de faire une offre ?
Ne faites jamais d'offre sur une estimation au doigt mouillé. Voici les fourchettes indicatives constatées en 2026 dans l'ancien parisien :
|
Type de travaux |
Coût indicatif |
Impact sur le loyer |
Impact sur le DPE |
|---|---|---|---|
|
Rafraîchissement (peinture, sols) |
300 à 600 €/m² |
Modéré |
Nul |
|
Rénovation complète |
800 à 1 500 €/m² |
Fort |
Moyen à fort |
|
Cuisine équipée |
5 000 à 12 000 € |
Fort |
Nul |
|
Salle d'eau complète |
6 000 à 12 000 € |
Fort |
Faible |
|
Fenêtres double vitrage |
800 à 1 500 € par fenêtre |
Faible |
Fort |
Pour fiabiliser votre chiffrage, suivez ces étapes avant de signer une offre :
- Visitez avec un artisan ou un maître d'œuvre, même pour une visite de trente minutes.
- Faites établir au moins deux devis détaillés, poste par poste.
- Consultez le DPE et l'audit énergétique s'il existe, pour cibler les travaux utiles.
- Vérifiez le plan pluriannuel de travaux de la copropriété et les travaux déjà votés.
- Insérez une clause de visite complémentaire dans l'offre si un doute subsiste.
Acheter avec travaux : comment préserver sa rentabilité ?
Une seule équation doit guider votre décision. D'un côté : prix d'achat décoté + travaux + frais = coût total. De l'autre : valeur du bien rénové + loyer potentiel.
Reprenons notre T2 de 35 m² dans le 20e. Son coût total atteint 326 100 €, soit environ 9 317 €/m². Un T2 entièrement rénové dans une bonne rue du secteur se négocie souvent au-dessus de la moyenne. L'investisseur achète donc au prix d'un bien rénové, avec un loyer de bien rénové. (Sources : meilleursagents 2026)
Prenons maintenant un contre-exemple :
- Un studio de 25 m² affiché à 10 500 €/m² dans le 19e, avec 40 000 € de travaux
- Coût total : plus de 320 000 €, soit 12 800 €/m².
C'est bien au-dessus des 8 167 €/m² de l'arrondissement. Même parfaitement rénové, ce bien ne vaudra jamais ce prix. C'est un piège. ⚠️
Pour les gros chantiers, un nouvel outil fiscal existe depuis 2026. Le statut du bailleur privé, créé par la loi de finances pour 2026, modifie l'article 31 du CGI. Il vise les acquisitions réalisées depuis le 21 février 2026 et jusqu'au 31 décembre 2028. Dans l'ancien, il exige des travaux d'au moins 30 % du prix d'acquisition. En contrepartie, le bailleur amortit chaque année 3 à 4 % de 80 % du prix, en location nue à loyer plafonné, sur 9 ans.
LES CONSEILS DE MANUEL
Quel rendement viser pour un investissement locatif ancien à Paris ?
Budget, quartier, travaux : toutes les pièces du puzzle sont posées. Il reste la question qui obsède chaque investisseur : combien ça rapporte vraiment ? Ici, l'honnêteté s'impose. Paris ne vous promettra pas 8 %. Mais bien montée, l'opération peut devenir un excellent placement patrimonial. 💶
Quel rendement brut espérer dans l'ancien à Paris ?
En 2026, un rendement brut entre 3 et 5 % reste réaliste à Paris. Notre fourchette de rendement visé, tous marchés confondus, s'étend de 3 à 8,5 %. Paris se situe donc logiquement dans le bas de cette fourchette.
Faisons le calcul à l'échelle de la ville :
- Le loyer moyen atteint 33,3 €/m² par mois, pour un prix moyen de 9 630 €/m²
- Le rendement brut théorique ressort à environ 4,15 %, avant frais d'acquisition. Une fois les frais de notaire intégrés, il tombe vers 3,8 %. (Sources : meilleursagents 2026)
Les écarts selon les arrondissements restent marqués. Comptez plus de 4,5 % dans le nord-est sur des petits lots bien négociés. Et souvent moins de 3 % dans les arrondissements les plus prestigieux.
Pourquoi le rendement brut ne suffit pas ?
Le rendement brut ignore toutes les charges du propriétaire. C'est un indicateur de tri, pas un indicateur de décision. Voici les dépenses à déduire pour obtenir une vision fidèle :
- La taxe foncière, entièrement à la charge du propriétaire bailleur.
- Les charges de copropriété non récupérables, comme les honoraires du syndic ou les gros travaux.
- L'assurance propriétaire non occupant, indispensable même si le locataire est assuré.
- Les frais de gestion locative, si vous déléguez la recherche de locataire et le suivi.
- La vacance locative, à provisionner même dans un marché tendu.
- L'entretien courant et les petites réparations, inévitables dans l'ancien.
À Paris, un autre paramètre pèse directement sur le loyer : l'encadrement. Il découle de l'article 140 de la loi n° 2018-1021 du 23 novembre 2018, dite loi ELAN. Un arrêté préfectoral du 12 juin 2026 fixe les loyers de référence applicables depuis le 1er juillet 2026.
L'expérimentation, prolongée par la loi 3DS du 21 février 2022, arrive à échéance fin novembre 2026. Une prolongation de deux ans est en discussion au Parlement. Son examen au Sénat est prévu à partir du 21 octobre 2026. Par prudence, intégrez toujours le loyer de référence majoré dans vos calculs.
Comment calculer le rendement net d'un appartement ancien ?
La formule est simple. Rendement brut = loyer annuel hors charges ÷ coût total × 100. Rendement net = (loyer annuel − charges annuelles) ÷ coût total × 100.
Reprenons notre T2 de 35 m² dans le 20e, au coût total de 326 100 €. Loué meublé à 32 €/m², sous réserve du plafond applicable à l'adresse, il rapporte 1 120 € par mois. Voici le détail du calcul :
|
Poste |
Montant annuel |
|---|---|
|
Loyer annuel hors charges |
13 440 € |
|
Taxe foncière |
− 700 € |
|
Charges de copropriété non récupérables |
− 900 € |
|
Assurance propriétaire non occupant |
− 150 € |
|
Gestion locative (7 % TTC) |
− 940 € |
|
Provision vacance (deux semaines par an) |
− 560 € |
|
Entretien et petites réparations |
− 300 € |
|
Revenu net avant impôt |
9 890 € |
|
Rendement brut |
4,12 % |
|
Rendement net |
3,03 % |
Ce résultat est cohérent avec le marché parisien, où le rendement net tourne entre 3 et 3,5 %. Reste ensuite la fiscalité, qui fera toute la différence sur le rendement net-net.
Rendement et travaux : comment calculer la rentabilité réelle ?
C'est ici que l'achat avec travaux montre toute sa force. Imaginons le même T2, acheté déjà rénové à 9 500 €/m². Prix : 332 500 €, plus environ 26 100 € de frais de notaire, le mobilier et les frais bancaires. Coût total : environ 367 100 €.
Avec le même loyer de 13 440 €, le rendement brut tombe à 3,66 %. Notre version avec travaux affiche 4,12 %. Près d'un demi-point d'écart, pour un logement strictement identique une fois livré. C'est toute la valeur du savoir-faire en rénovation. ✅
La fiscalité amplifie souvent cet avantage. En location meublée au régime réel, les travaux et le mobilier s'amortissent. Le micro-BIC, lui, applique un abattement de 50 % jusqu'à 77 700 € de recettes, selon l'article 50-0 du CGI.
Un point de vigilance s'impose toutefois. Depuis le 15 février 2025, les amortissements déduits en LMNP sont réintégrés dans le calcul de la plus-value. C'est l'article 150 VB du CGI, modifié par la loi n° 2025-127 du 14 février 2025.
Faut-il privilégier le rendement ou la valorisation patrimoniale ?
Chercher 7 ou 8 % à Paris n'est pas forcément une bonne stratégie. Ces rendements existent parfois, mais souvent au prix d'un emplacement dégradé ou d'une copropriété fragile. Le risque à la revente devient alors bien réel.
L'investisseur parisien accepte souvent une rentabilité plus faible. En échange, il obtient un emplacement solide, une forte liquidité et un potentiel patrimonial supérieur. Sur dix ans, les appartements parisiens ont gagné 13,9 %, malgré la correction récente. (Sources : meilleursagents 2026)
Pour comparer objectivement deux projets, le taux de rendement interne est l'outil le plus juste. Il agrège apport, crédit, loyers, charges, fiscalité et revente. Nos conseillers l'utilisent pour comparer un studio dans le 18e et un T2 dans le 11e.
Investissement locatif ancien à Paris : passez de l'idée à la pépite
Investir dans l'ancien à Paris en 2026 n'a rien d'un pari. C'est une stratégie patrimoniale exigeante, mais solide. Le prix moyen tourne autour de 9 630 €/m², avec des écarts considérables d'un quartier à l'autre. Le rendement brut se situe entre 3 et 5 %. La valorisation de long terme, elle, reste l'atout majeur de la capitale. (Sources : meilleursagents 2026)
La pépite ne tombe pas du ciel. Elle se construit en trois temps : un achat bien négocié, des travaux qui créent de la valeur et un montage fiscal adapté. Le tout en intégrant dès le départ le DPE, l'encadrement des loyers et le coût réel de l'opération.
C'est exactement le travail que nous réalisons depuis 2012. Recherche du bien, négociation, chiffrage et suivi des travaux, ameublement, mise en location : nous gérons tout, clé en main. Plus de deux clients sur trois réalisent d'ailleurs un second projet avec nous.
Vous avez un projet à Paris, ou simplement une question sur votre budget ? 👉 Prenez rendez-vous avec l'un de nos conseillers, par téléphone ou dans nos bureaux parisiens. Nous simulerons ensemble votre rendement réel, arrondissement par arrondissement. Votre future pépite parisienne commence peut-être par ce premier échange.
FAQ
Quels diagnostics le vendeur doit-il fournir pour un appartement ancien ?
Le vendeur doit remettre un dossier de diagnostic technique, prévu à l'article L. 271-4 du Code de la construction et de l'habitation. À Paris, il comprend souvent le constat de risque d'exposition au plomb pour les immeubles construits avant 1949. S'y ajoutent l'amiante pour les permis antérieurs à juillet 1997, le DPE, l'état des risques et la surface Carrez. Les diagnostics électricité et gaz sont exigés si les installations ont plus de 15 ans.
Combien de temps faut-il entre l'offre d'achat et l'acte authentique ?
Comptez en moyenne trois mois entre la signature du compromis et l'acte définitif. Après le compromis, l'acquéreur non professionnel dispose d'un délai de rétractation de 10 jours, fixé par l'article L. 271-1 du Code de la construction et de l'habitation. Le délai d'obtention du prêt, généralement 45 à 60 jours, est prévu dans une condition suspensive.
Que se passe-t-il si mon appartement parisien reste vide plus d'un an ?
Paris est située en zone tendue. Un logement vacant depuis au moins un an au 1er janvier peut être soumis à la taxe sur les logements vacants, prévue à l'article 232 du CGI. Son taux atteint 17 % de la valeur locative la première année, puis 34 % ensuite. Une raison de plus pour soigner la rénovation et la mise en location rapide.
Peut-on emprunter sur 25 ans pour un investissement locatif à Paris ?
Oui. Depuis le 1er janvier 2022, la norme du Haut Conseil de stabilité financière s'impose aux banques. Elle limite la durée du prêt à 25 ans, ou 27 ans en cas de différé lié à des travaux. Le taux d'effort ne doit pas dépasser 35 % des revenus, assurance comprise. Les loyers futurs sont généralement retenus à hauteur de 70 % dans le calcul.