Immeuble de Rapport à Lille : les meilleures opportunités en 2026
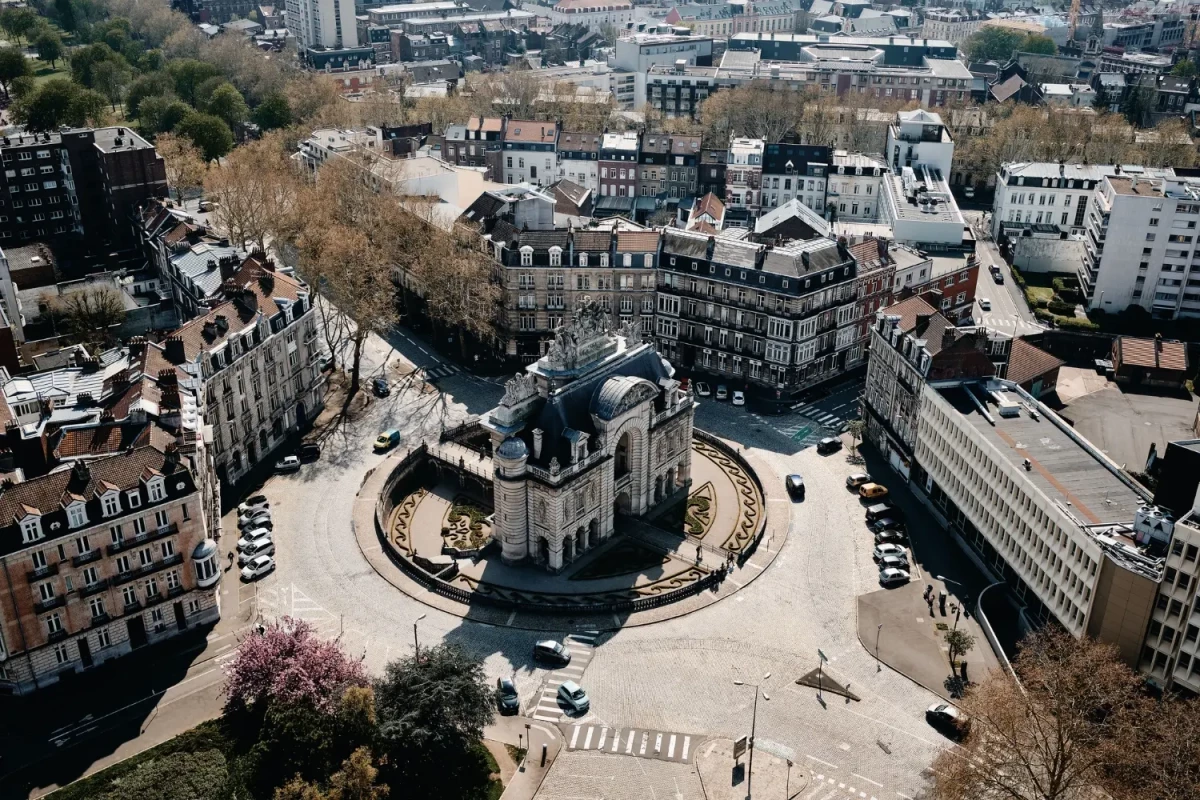
Immeuble de rapport à Lille en 2026 : les points clés à retenir
Article 18 de la loi n° 89-462 du 6 juillet 1989 Article 140 de la loi n° 2018-1021 du 23 novembre 2018
- Le loyer de base ne doit pas dépasser le loyer de référence majoré applicable au logement.
- Un complément de loyer peut être prévu dans certaines situations, sous conditions.
- Depuis le 1er août 2026, les règles d’évolution de certains loyers en zone tendue sont reconduites jusqu’au 31 juillet 2027.
- Pour un immeuble déjà loué, l’investisseur doit donc vérifier les loyers de chaque lot avant de calculer la rentabilité.
Pour acheter un immeuble de rapport à Lille, il faut analyser chaque lot séparément. Le prix d’achat ne suffit pas : les loyers réellement applicables, les baux existants, le DPE et les éventuels travaux doivent être intégrés dans le calcul de l’investissement.
Investir dans un immeuble de rapport à Lille en 2026, c'est accéder à l'un des meilleurs couples rendement/risque des grandes métropoles françaises. Avec des rendements bruts compris entre 5 % et 10 % selon les quartiers et la stratégie locative, des prix d'acquisition deux fois inférieurs à Paris et une demande portée par 120 000 étudiants, la capitale des Flandres s'impose comme le terrain de jeu idéal des investisseurs patrimoniaux.
Pourquoi Lille est le marché idéal pour un immeuble de rapport en 2026 ?
Avant de comparer les chiffres, il faut comprendre pourquoi Lille résiste à la correction de marché observée dans d'autres grandes villes françaises depuis 2023. La réponse tient à trois facteurs structurels que tout investisseur sérieux doit intégrer dès le départ.
Un rendement locatif brut parmi les plus élevés
Les grandes métropoles françaises ne se valent pas toutes sur le plan du rendement locatif :
- Paris affiche des rendements bruts qui peinent à dépasser 3 %
- Lyon oscille entre 3,5 % et 4,5 %
- Bordeaux tourne autour de 4 %
- Lille, elle, offre des rendements bruts systématiquement compris entre 5 % et 8 % sur les immeubles de rapport et jusqu'à 9 % à 10 % en colocation ou en meublé sur certaines petites surfaces dans les quartiers estudiantins.
Ce différentiel s'explique par l'écart entre des loyers soutenus par une demande structurellement élevée et des prix d'acquisition encore accessibles au regard de la densité économique de la ville.
120 000 étudiants et une demande locative tendue
Lille est la troisième ville universitaire de France avec plus de 120 000 étudiants inscrits dans ses établissements d'enseignement supérieur : Université de Lille, Sciences Po, EDHEC, IESEG ou École Centrale. Cette masse critique génère une demande locative permanente, prévisible et renouvelée chaque année.
À cela s'ajoutent les jeunes actifs attirés par le tissu économique de la MEL, les salariés en mobilité internationale et les familles en attente d'accession à la propriété. Résultat : la vacance locative à Lille reste inférieure à 3 % en dehors des périodes estivales, un niveau qui rassure n'importe quel investisseur.
Des prix d'acquisition encore accessibles
En 2026, le prix moyen au m² dans l'ancien à Lille oscille entre 2 600 € et 3 800 € selon les quartiers, deux fois moins qu'à Paris intra-muros (9 000 €/m²) et significativement moins qu'à Lyon (4 200 €/m²) ou Bordeaux (4 000 €/m²). Pour un immeuble de rapport, ce différentiel se traduit directement par une meilleure rentabilité à l'entrée. Un budget de 400 000 € vous permet d'acquérir un immeuble de 4 à 5 lots à Wazemmes, là où le même budget ne vous achèterait qu'un studio à Paris. La logique est implacable : les mêmes loyers relatifs, pour un prix deux fois moindre, donnent un rendement deux fois supérieur. (Sources : données Investissement Locatif, meilleursagents)
Les quartiers de Lille où investir dans un immeuble de rapport
Le choix du quartier est probablement la décision la plus structurante de votre investissement. À Lille, tous les secteurs ne se valent pas selon que vous visez le rendement immédiat, la valorisation patrimoniale ou la sécurité locative. Voici une cartographie précise des opportunités.
| Secteur | Positionnement | Prix moyen au m² | Rendement brut estimé | Profil d’investisseur | Points forts |
|---|---|---|---|---|---|
| Wazemmes | Quartier dynamique et populaire | 2 400 € à 2 900 € | 6 % à 7,5 % | Investisseur orienté rendement | Forte demande locative, marché vivant, population étudiante et jeune active |
| Moulins | Quartier en requalification | Légèrement inférieur à Wazemmes | Élevé avec potentiel de hausse | Investisseur cherchant valorisation + rendement | Prix accessibles, potentiel de valorisation à moyen terme |
| Fives / Fives-Cail | Quartier en transformation urbaine | 15 % à 20 % moins cher que Wazemmes | Variable selon les actifs | Investisseur patient et stratégique | Éco-quartier, projets urbains, potentiel de valorisation de 15 % à 25 % sur 5 à 7 ans |
| Vauban-Esquermes | Secteur universitaire sécurisé | Prix intermédiaires | 5 % à 6 % | Investisseur prudent | Très faible vacance locative, proximité campus et centre-ville |
| Lille-Sud | Quartier populaire en rénovation | Plus abordable | 5 % à 6 % | Investisseur recherchant stabilité | Rénovation urbaine active, excellente desserte métro |
| Vieux-Lille | Quartier premium et patrimonial | 4 000 € à 5 500 € | 3,5 % à 4,5 % | Investisseur patrimonial | Actifs rares, prestige, locataires à fort pouvoir d’achat |
| Centre-ville | Secteur central et recherché | Élevé | 3,5 % à 4,5 % | Investisseur long terme | Forte attractivité et valorisation patrimoniale |
| Lomme | Première couronne de Lille | 20 % à 40 % moins cher que Lille | 7 % à 8,5 % | Investisseur recherchant forte rentabilité | Prix accessibles, même bassin locatif que Lille |
| Hellemmes | Commune intégrée à la MEL | Inférieur à Lille intra-muros | 6,5 % à 8 % | Investisseur à budget maîtrisé | Bonne desserte transport, demande locative solide |
| Mons-en-Barœul | Secteur résidentiel connecté | Plus abordable que Lille | 6 % à 8 % | Investisseur rendement sécurisé | Métro, proximité Lille, potentiel locatif stable |
Encadrement des loyers à Lille : ce que tout investisseur doit savoir
L'encadrement des loyers est souvent présenté comme une contrainte. C'est vrai, en partie. Mais c'est surtout un cadre que tout investisseur professionnel sait intégrer dans sa stratégie dès le départ et non découvrir après l'acquisition.
Le loyer de référence dans la MEL
Lille est soumise à l'encadrement des loyers depuis le 1er mars 2020, en application de la loi ALUR (loi n° 2014-366 du 24 mars 2014, article 17) et de la loi ELAN (loi n° 2018-1021 du 23 novembre 2018, article 140). Le dispositif fixe, par décret préfectoral annuel, un loyer de référence pour chaque zone géographique, type de logement et époque de construction. Le loyer pratiqué ne peut excéder le loyer de référence majoré, soit le loyer de référence augmenté de 20 %. Un loyer inférieur au loyer de référence minoré (−30 %) déclenche la possibilité pour le locataire d'en demander la revalorisation. Les tableaux de loyers de référence en vigueur sont disponibles sur le site de la Préfecture du Nord et mis à jour chaque année.
Le complément de loyer : dépasser légalement le plafond
La loi prévoit un mécanisme de complément de loyer permettant de dépasser le plafond réglementaire lorsque le logement présente des caractéristiques de localisation ou de confort déterminantes et non prises en compte dans le loyer de référence.
Concrètement, une terrasse privative, une vue dégagée remarquable, un logement de prestige entièrement rénové haut de gamme peuvent justifier un complément. Ce complément doit être explicitement mentionné et justifié dans le contrat de bail, sous peine de recours du locataire devant la Commission Départementale de Conciliation, voire devant le juge des contentieux de la protection.
Intégrer l'encadrement dans votre simulation de rentabilité
Un bon investisseur intègre l'encadrement dès sa simulation de rentabilité nette. Voici la méthode en 4 étapes :
- Consultez le tableau des loyers de référence en vigueur pour la zone et le type de bien concernés.
- Calculez le loyer maximum théorique autorisé (loyer de référence × 1,20) pour chaque lot de l'immeuble.
- Vérifiez que les loyers actuellement pratiqués par le vendeur sont conformes, un vendeur qui loue au-dessus du plafond expose l'acheteur à un risque de contentieux rétroactif.
- Ajustez votre simulation en intégrant ces plafonds comme hypothèse de revenu maximal.
Rentabilité d'un immeuble de rapport à Lille : simulation concrète
La question que tout investisseur pose en premier : combien ça rapporte vraiment ? Voici une réponse claire, chiffrée et honnête, basée sur des cas réels observés à Lille en 2026.
Les trois niveaux de rentabilité à maîtriser
Avant de lire les chiffres qui suivent, il est indispensable de distinguer les trois niveaux de rentabilité que tout investisseur doit savoir calculer :
- Rentabilité brute : (loyers annuels / prix d'acquisition) × 100. Simple et utile pour comparer rapidement des biens entre eux.
- Rentabilité nette : on déduit des loyers les charges réelles (taxe foncière, assurance PNO, frais d'entretien, frais de gestion). C'est le chiffre qui compte vraiment.
- Rentabilité nette-nette : on intègre en plus la fiscalité applicable (IR ou IS selon la structure) et le coût du crédit (intérêts, assurance emprunteur). C'est l'indicateur de performance réelle de l'investissement.
En règle générale, la rentabilité nette est 1 à 2 points en dessous de la brute. La nette-nette dépend fortement du montage fiscal choisi et de l'effet de levier utilisé.
Exemple chiffré : immeuble 4 lots à Wazemmes
Prenons un cas concret représentatif du marché lillois en 2026 :
| Poste | Montant |
|---|---|
| Prix d'acquisition | 380 000 € |
| Frais de notaire (7,5 %) | 28 500 € |
| Travaux de mise aux normes | 25 000 € |
| Investissement total | 433 500 € |
| Loyer mensuel moyen par lot | 650 € |
| Loyers annuels bruts (4 lots) | 31 200 € |
| Rendement brut | 7,2 % |
| Taxe foncière | 2 800 € |
| Assurance PNO + charges | 1 500 € |
| Frais de gestion locative (8 %) | 2 496 € |
| Entretien courant provisionné | 1 200 € |
| Charges annuelles totales | 7 996 € |
| Loyers nets annuels | 23 204 € |
| Rendement net | 5,35 % |
Avec un crédit sur 20 ans à 3,8 % (taux moyen constaté en 2026 pour un investissement locatif multi-lots), la mensualité s'établit à environ 2 200 €, soit 26 400 € par an. Le cash-flow avant impôt est légèrement négatif ou à l'équilibre selon l'apport consenti, ce qui est la norme pour un actif de qualité dans une grande métropole. C'est l'effet de levier du crédit qui crée la richesse, pas le cash-flow mensuel.
Impact de la vacance locative et des charges sur le cash-flow
Deux postes sont systématiquement sous-estimés dans les simulations optimistes : la vacance locative et la taxe foncière. Une vacance de 5 % sur l'année (soit environ 18 jours par lot) réduit les loyers encaissés de 1 560 € sur cet exemple. La taxe foncière, souvent ignorée des premières projections, peut représenter 2 500 € à 5 000 € par an sur un immeuble de 4 lots à Lille selon l'époque de construction et la valeur cadastrale. Ces deux postes à eux seuls peuvent faire varier la rentabilité nette de 0,5 à 1,2 point. Anticipez-les toujours.

Colocation par lots : booster son rendement jusqu'à 9 % brut
La colocation est une stratégie légale et efficace pour optimiser le rendement d'un immeuble de rapport. En transformant des appartements T3 ou T4 en colocations, vous louez chaque chambre séparément (450 € à 600 € par chambre selon les quartiers) et pouvez atteindre des loyers globaux de 900 € à 1 400 € par lot, là où une location classique plafonnerait à 700 € ou 800 €. Ce différentiel peut faire passer votre rendement brut de 7 % à 9 % voire 10 %. Attention toutefois à vérifier la conformité au PLU lillois et à l'encadrement des loyers, qui s'applique par chambre en colocation.
Quelle fiscalité choisir pour votre immeuble de rapport à Lille ?
Le montage fiscal est souvent le dernier sujet auquel les investisseurs pensent, alors que c'est précisément là que se joue une grande partie de la performance réelle de l'investissement. Voici les quatre options à connaître en 2026.
SCI à l'IS : le montage optimal pour les multi-lots
Pour un immeuble de rapport de plusieurs lots, la SCI soumise à l'Impôt sur les Sociétés est généralement le montage le plus efficace. Les bénéfices sont imposés à 15 % jusqu'à 42 500 € de résultat fiscal (taux réduit PME), puis à 25 % au-delà, conformément à l'article 219 du CGI. L'amortissement comptable du bâtiment (hors terrain, soit généralement 80 % de la valeur du bien) est déductible du résultat sur 30 à 40 ans. Concrètement, un immeuble acquis 400 000 € (dont 320 000 € de bâtiment) peut générer 8 000 € à 10 000 € d'amortissement annuel déductible, effaçant une grande partie du résultat imposable pendant des décennies.
LMNP au réel : quand la location meublée s'impose
Lorsque vous exploitez des lots en meublé, pour des étudiants ou des jeunes actifs en mobilité, le statut LMNP (Loueur en Meublé Non Professionnel) au régime réel offre une alternative sérieuse. Il permet de déduire les amortissements du bien et du mobilier, ainsi que toutes les charges réelles (intérêts d'emprunt, frais de gestion, assurances), conformément à l'article 39 C du CGI. Ce statut convient particulièrement aux investisseurs qui détiennent leur bien en nom propre ou dans une SCI à l'IR, avec un TMI modéré.
Déficit foncier : transformer une passoire thermique en atout
L'achat d'un immeuble ancien avec travaux de rénovation génère du déficit foncier, imputable sur le revenu global dans la limite de 10 700 € par an ou 21 400 € en cas de travaux de rénovation énergétique performants sous conditions, dispositif introduit par la loi de finances pour 2023 et reconduit en 2025 (article 31 du CGI). L'excédent de déficit s'impute sur les revenus fonciers des 10 années suivantes. C'est une stratégie parfaite pour les immeubles DPE F ou G achetés avec décote : vous transformez le passif énergétique du bien en avantage fiscal réel.
MaPrimeRénov' et Eco-PTZ : les aides à intégrer dans votre plan
Depuis le 1er janvier 2024, MaPrimeRénov' est accessible aux propriétaires bailleurs pour des travaux de rénovation énergétique dans leurs logements locatifs, sous conditions de ressources des locataires. L'Eco-PTZ (éco-prêt à taux zéro), reconduit par la loi de finances pour 2025, permet de financer jusqu'à 50 000 € de travaux sans intérêts pour une rénovation globale performante. Ces deux dispositifs se cumulent avec le déficit foncier et peuvent représenter 15 000 € à 30 000 € d'économies nettes sur un programme de rénovation. Pour en bénéficier, les travaux doivent être réalisés par des artisans certifiés RGE (Reconnu Garant de l'Environnement), consultez Service-Public.fr pour les conditions d'éligibilité à jour.
Comment financer l'achat d'un immeuble de rapport à Lille ?
Le financement est la clé de voûte de votre projet d'investissement. Une mauvaise structuration du plan de financement peut transformer une excellente opportunité immobilière en impasse bancaire.
Obtenir un prêt immobilier pour un actif multi-lots
Les banques traitent les immeubles de rapport différemment des prêts résidentiels classiques. Elles analysent la valeur locative globale de l'actif (souvent via une expertise immobilière externe), les charges réelles prévisionnelles et la solidité du porteur de projet. Le financement peut prendre la forme d'un prêt immobilier standard (pour une détention en nom propre ou en SCI à l'IR) ou d'un prêt professionnel (pour une SCI à l'IS ou une structure commerciale).
L'apport idéal et les critères des banques en 2026
En 2026, les établissements bancaires exigent généralement un apport compris entre 15 % et 25 % du prix d'acquisition pour un investissement locatif en immeuble de rapport. Cet apport doit couvrir au minimum les frais de notaire et une partie des travaux. Le taux d'endettement global ne doit pas excéder 35 % selon les recommandations du Haut Conseil de Stabilité Financière (HCSF), calculé sur la base du taux d'effort différentiel. Un dossier professionnel, bilans comptables, simulation locative documentée, expertise du bien, améliore significativement vos chances d'obtenir un taux compétitif.
Intégrer tous les frais dans le plan de financement
Pour réussir de l'achat de votre immeuble de rapport à Lille, voici comment protéger votre trésorerie avec un plan de financement global :
| Poste de dépense | Estimation |
|---|---|
| Prix d'acquisition | Variable selon quartier |
| Frais de notaire (bien ancien) | 7 – 8 % du prix |
| Frais d'agence | 3 – 5 % |
| Travaux de rénovation | 10 – 30 % selon état du bâti |
| Frais de dossier bancaire | 0,5 – 1 % |
| Garantie bancaire (caution/hypothèque) | 1 – 2 % |
| Trésorerie de précaution | 3 à 6 mois de charges |
Ne sous-estimez jamais ces coûts annexes : ils représentent en général 15 % à 25 % du prix d'achat et leur omission est l'une des principales causes d'échec des projets d'investissement locatif.
Comment analyser l’état technique d’un immeuble avant l’achat ?
Acheter un immeuble de rapport à Lille ne consiste pas seulement à regarder son prix ou son rendement. L’état du bâtiment peut transformer une bonne affaire en investissement coûteux. Une toiture vieillissante, une installation électrique ancienne ou des problèmes d’humidité peuvent rapidement faire grimper le budget. Avant de parler de rentabilité, il faut donc connaître le véritable état de l’immeuble.
Cette étape est essentielle pour un investisseur. Vous devez savoir ce que vous achetez, mais surtout ce que vous devrez financer après l’achat. Un immeuble bien entretenu peut offrir une exploitation locative plus sereine. À l’inverse, un bâtiment nécessitant de lourds travaux doit être acheté au bon prix.
Examiner la structure de l’immeuble à Lille
La première visite doit dépasser l’aspect esthétique. Une peinture récente ou une belle décoration ne garantit absolument pas la qualité du bâtiment. Commencez par observer les parties communes, les murs, les plafonds, les escaliers et les sols. Des traces d’humidité, des fissures ou des déformations doivent attirer votre attention.
La toiture mérite également une inspection attentive. Une infiltration peut provoquer des dégâts importants dans plusieurs appartements. Une réfection complète peut aussi représenter plusieurs dizaines de milliers d’euros. Même chose pour une façade dégradée, particulièrement sur un immeuble ancien.
Lors de la visite, concentrez-vous notamment sur :
-
la toiture, la charpente et la couverture ;
-
les façades et les éventuelles fissures ;
-
les murs présentant des traces d'humidité ;
-
les installations d'eau, d'électricité et d'évacuation ;
-
les escaliers et les parties communes.
Il est préférable de faire intervenir un professionnel lorsque l'état du bâtiment soulève des questions. Un regard technique peut identifier des problèmes difficiles à repérer lors d'une simple visite. Le coût de cette intervention reste faible comparé à celui d'une mauvaise surprise après l'achat.
Vérifier chaque appartement avant l’achat
Un immeuble de rapport regroupe plusieurs lots. Il ne faut donc jamais analyser uniquement le bâtiment dans son ensemble. Chaque appartement possède ses propres caractéristiques et peut nécessiter un budget différent.
LES CONSEILS DE MANUEL
Regardez notamment la cuisine, la salle de bains, les fenêtres, les sols et les installations électriques. Vérifiez également la distribution des pièces. Un appartement avec deux chambres bien agencées peut être plus facile à louer qu'un logement plus grand mais mal organisé.
Les surfaces annoncées doivent aussi être contrôlées. Une différence entre la surface présentée dans l'annonce et la surface réellement exploitable peut modifier votre calcul de rentabilité. Cela peut également influencer le loyer que vous pouvez raisonnablement envisager.
| Élément à contrôler | Question à poser | Risque pour l'investisseur |
|---|---|---|
| Surface | Les surfaces sont-elles cohérentes ? | Loyer potentiel surestimé |
| Cuisine | Est-elle fonctionnelle et en bon état ? | Travaux supplémentaires |
| Salle de bains | Les équipements sont-ils corrects ? | Rénovation imprévue |
| Électricité | L'installation est-elle adaptée ? | Mise en sécurité |
| Plomberie | Les canalisations sont-elles anciennes ? | Fuites et remplacement |
| Chauffage | Quel système équipe chaque lot ? | Charges élevées |
| Ventilation | Le logement est-il correctement ventilé ? | Humidité et dégradation |
Prenons un exemple. Un immeuble affiche 180 m² répartis entre quatre appartements. Sur place, vous constatez que deux logements disposent de surfaces moins exploitables que prévu. Cette différence peut réduire le potentiel locatif. Elle doit donc être intégrée dans votre négociation.
Intégrer le DPE dans votre analyse immobilière
Le DPE est désormais un élément important d'un investissement locatif. Un mauvais classement énergétique peut entraîner des travaux et limiter les possibilités de location selon la situation du logement. Il faut donc connaître la performance énergétique de chaque appartement avant de faire une offre.
Un mauvais DPE n'est cependant pas toujours une raison pour abandonner un immeuble. Il peut aussi créer une opportunité si le prix tient compte des travaux nécessaires. La question consiste alors à déterminer le coût réel de la rénovation.
Imaginez un immeuble affiché à 450 000 €. Plusieurs logements présentent une performance énergétique faible. Après négociation, le prix descend à 420 000 €. Vous estimez les travaux énergétiques à 45 000 €. Votre coût atteint donc déjà 465 000 €, avant certains frais liés à l'acquisition.
La décote n'est intéressante que si elle compense réellement les travaux et les risques. Il faut également tenir compte de la période pendant laquelle certains lots pourraient ne plus produire de revenus.
Avant l'achat, examinez donc :
-
les diagnostics énergétiques de chaque appartement ;
-
le système de chauffage ;
-
l'isolation des murs et des combles ;
-
l'état des fenêtres ;
-
la ventilation des logements ;
-
les travaux nécessaires pour améliorer la performance.
Le but n'est pas de rénover systématiquement. Chaque dépense doit avoir une justification économique. Une rénovation peut améliorer le confort, réduire certaines charges et renforcer l'attractivité locative. Elle doit néanmoins rester cohérente avec le prix d'achat.
Chiffrer précisément les travaux de l’immeuble
C'est ici que beaucoup d'investisseurs font une erreur. Ils évaluent les travaux rapidement et construisent leur offre sur une estimation trop optimiste. Or, quelques milliers d'euros supplémentaires peuvent modifier complètement la rentabilité d'un projet.
Demandez des devis lorsque les travaux sont importants. Pour un investissement locatif, il vaut mieux surestimer légèrement le budget que le sous-estimer.
Prenons un immeuble à Lille vendu 390 000 €. Vous identifiez plusieurs postes de rénovation.
| Poste de travaux | Budget estimatif |
|---|---|
| Réfection partielle de toiture | 18 000 € |
| Électricité | 12 000 € |
| Plomberie | 9 000 € |
| Rénovation de deux appartements | 28 000 € |
| Parties communes | 8 000 € |
| Marge pour imprévus | 10 000 € |
| Total travaux | 85 000 € |
Le coût du projet atteint donc 475 000 € avant certains frais d'acquisition. Vous devez maintenant comparer ce montant avec les revenus réellement envisageables.
Supposons que les cinq lots puissent générer 3 400 € par mois. Les loyers annuels atteignent 40 800 €. Le rendement brut sur le prix total du projet serait alors d'environ 8,59 %.
40 800 ÷ 475 000 × 100 = 8,59 %
Ce calcul est intéressant, mais il ne constitue pas encore le rendement final. Il faut intégrer la taxe foncière, l'entretien, l'assurance, la gestion et la vacance locative.
LES CONSEILS DE MANUEL
Chez Investissement-Locatif, le rendement visé se situe entre 3 et 8,5 %. L'objectif n'est pas de rechercher le rendement brut le plus élevé. Il consiste plutôt à construire une opération cohérente avec le risque, le financement et la stratégie patrimoniale.
Un immeuble affichant 7 % avec peu de travaux peut donc être plus
Immeuble de rapport à Lille : notre verdict pour investir en 2026
Lille coche en 2026 toutes les cases d'un marché immobilier locatif sain et rentable : demande structurellement élevée, prix accessibles, rendements entre 5 % et 10 % selon la stratégie, aides à la rénovation généreuses et cadre juridique stabilisé. L'immeuble de rapport y est particulièrement adapté pour construire un patrimoine cohérent, mutualiser les risques et optimiser sa fiscalité.
Le moment est favorable. Les taux de crédit ont amorcé leur baisse depuis fin 2024, les banques recommencent à financer les projets locatifs bien documentés, et les immeubles classés DPE G représentent des opportunités d'acquisition décotées réelles pour qui sait les rénover avec méthode.
Notre recommandation : cibler Wazemmes, Fives ou la première couronne pour le rendement, structurer l'achat en SCI à l'IS pour les multi-lots, intégrer un budget travaux réaliste, et se faire accompagner par une équipe spécialisée pour maximiser les chances de réussite dès le premier investissement. Ce n'est pas le marché qui fait le bon investissement, c'est la stratégie qui le précède.
FAQ
Quelle est la durée minimale d'un bail dans un immeuble de rapport à Lille ?
En location nue, la durée minimale légale est de 3 ans pour un bailleur particulier et de 6 ans pour un bailleur personne morale (société), conformément à la loi n° 89-462 du 6 juillet 1989 (article 10). En location meublée, la durée minimale est réduite à 1 an (ou 9 mois sans tacite reconduction pour les étudiants). Ces règles s'appliquent indépendamment à chaque lot au sein d'un immeuble de rapport. Il est donc possible d'avoir simultanément des baux de durées différentes dans le même immeuble.
Un immeuble de rapport peut-il être acheté en nom propre ou faut-il créer une société ?
Les deux options sont légalement possibles. En nom propre, les loyers s'ajoutent à votre revenu global et sont soumis à l'IR dans la catégorie des revenus fonciers ou BIC (si meublé). En SCI à l'IS, la fiscalité est généralement plus avantageuse pour les revenus locatifs élevés grâce à l'amortissement et au taux réduit. Le choix optimal dépend de votre TMI, de votre horizon de détention, de vos objectifs de transmission et du montant des travaux à réaliser. Un expert-comptable spécialisé en immobilier est indispensable pour trancher.
L'encadrement des loyers s'applique-t-il aussi aux locaux commerciaux en rez-de-chaussée ?
Non. L'encadrement des loyers à Lille (MEL) ne concerne que les logements à usage d'habitation principale. Les locaux commerciaux en rez-de-chaussée sont régis par le bail commercial (statut issu du décret n° 53-960 du 30 septembre 1953, aujourd'hui codifié aux articles L.145-1 et suivants du Code de commerce), qui prévoit une durée minimale de 9 ans et une révision de loyer indexée sur l'ILC (Indice des Loyers Commerciaux) ou l'ILAT selon l'activité. Un immeuble mixte résidentiel/commercial nécessite donc une double analyse locative.
Quelle assurance souscrire pour couvrir un immeuble de rapport entier ?
Il est recommandé de souscrire une assurance Propriétaire Non Occupant (PNO) couvrant l'ensemble du bâtiment (structure, responsabilité civile, dégâts des eaux, incendie), une garantie loyers impayés (GLI) par lot occupé si vous n'avez pas de gestion déléguée, et une assurance multirisque immeuble incluant les parties communes. Certains assureurs proposent des contrats regroupant ces garanties spécifiquement pour les immeubles multi-lots détenus en monopropriété, à négocier en mentionnant le nombre de lots et la surface totale.
Comment est calculée la taxe foncière sur un immeuble de rapport à Lille ?
La taxe foncière est calculée sur la base locative cadastrale nette du bien, réévaluée annuellement, multipliée par les taux votés par la commune, le département et les collectivités (MEL). À Lille, le taux global est parmi les plus élevés des grandes métropoles du nord de la France. Pour un immeuble de rapport de 4 à 6 lots, prévoyez entre 2 500 € et 6 000 € par an selon la surface totale, l'époque de construction et la localisation exacte. Demandez toujours le dernier avis de taxe foncière au vendeur avant toute offre.