Investissement rentable à court terme : les meilleures options en 2026
Investissement rentable à court terme en 2026 : les points clés à retenir
- Gardez trois à six mois de dépenses sur un livret A à 1,7 %
- Placez l’argent utile sous deux ans sur un fonds monétaire ou un fonds euros
- Évitez la Bourse pour un projet à moins de cinq ans
- Achetez un bien déjà loué pour encaisser des loyers dès le premier mois
- Visez un rendement brut de 3 à 8,5 % sur l’immobilier locatif
En 2026, un investissement rentable à court terme associe sécurité et rendement. Le livret A rapporte 1,7 %, le fonds euros d’assurance vie environ 2,6 %. Pour viser 3 à 8,5 % par an, l’immobilier locatif reste la piste la plus solide. Un bien déjà loué génère des loyers dès le premier mois.
Vous avez de l’épargne et vous voulez qu’elle travaille enfin ? Vous n’êtes pas seul. En 2026, le contexte a changé. La BCE a relevé son taux de dépôt à 2,50 % le 16 septembre. Les taux de crédit immobilier remontent doucement. Et la fiscalité des placements financiers s’est alourdie depuis le 1er janvier. Résultat : il faut choisir avec méthode. Chaque placement a son rôle. Les livrets protègent votre capital. La Bourse peut doper votre rendement, avec un vrai risque. L’immobilier, lui, crée des revenus concrets et durables.
Les placements sécurisés pour investir à court terme en 2026
Avant de chercher du rendement, il faut sécuriser une base. C’est la règle d’or de tout investissement réussi. Une épargne de précaution évite de vendre un actif au mauvais moment. Elle couvre aussi les imprévus d’un projet immobilier : travaux, vacance locative, frais de dossier. Commençons donc par les solutions qui protègent votre capital à 100 %.
Livrets réglementés et comptes à terme : préserver son capital
Les livrets réglementés restent le premier réflexe des Français. Leur taux est fixé par l’État. Le dernier arrêté date du 28 juillet 2026, publié au Journal officiel le 29 juillet. Il s’applique depuis le 1er août 2026, pour six mois. Le livret A est encadré par l’article L221-1 du Code monétaire et financier. Ses intérêts sont exonérés d’impôt et de prélèvements sociaux, selon l’article 157 du CGI.
|
Livret |
Taux au 1er août 2026 |
Plafond |
Interest taxation |
|---|---|---|---|
|
Livret A |
1,70 % |
22 950 € |
Exonérés |
|
LDDS |
1,70 % |
12 000 € |
Exonérés |
|
LEP (sous conditions de revenus) |
2,50 % |
10 000 € |
Exonérés |
|
CEL |
1,25 % |
15 300 € |
Flat tax à 30 % |
💡 Concrètement, un livret A rempli au plafond rapporte environ 390 € par an. Un LEP plein donne 250 €. C’est utile, mais limité. L’inflation française repart en 2026 avec le choc énergétique. Votre gain réel devient donc très faible.
Le compte à terme (CAT) complète bien les livrets. Vous bloquez une somme pour une durée fixe, de 3 mois à 5 ans. Le taux est garanti dès la signature. Avec un taux de dépôt BCE à 2,50 %, les meilleures offres tournent autour de ce niveau. Attention à la fiscalité : les intérêts subissent la flat tax de 31,4 % depuis le 1er janvier 2026. Cette hausse vient de l’article 12 de la loi n° 2025-1403 du 30 décembre 2025 de financement de la Sécurité sociale. Les prélèvements sociaux passent de 17,2 % à 18,6 % sur la plupart des revenus mobiliers.
 LES CONSEILS DE MICKAËL
Fonds monétaires : placer son épargne sur quelques mois
Les fonds monétaires investissent dans des titres de dette très courts. Leur rendement suit de près le taux de la BCE. Après deux hausses en 2026, ils rapportent environ 2,3 à 2,5 % brut par an. On les détient via un compte-titres, un PEA ou un contrat d’assurance vie.
Voici leurs atouts et leurs limites :
- Disponibilité rapide : vous récupérez vos fonds en deux à trois jours ouvrés.
- Volatilité très faible : la valeur progresse presque chaque jour, sans à-coups.
- Pas de garantie en capital : contrairement au livret A, le risque est faible mais réel.
- Fiscalité variable : 31,4 % en compte-titres, mais 30 % seulement dans une assurance vie.
- Frais à surveiller : visez des frais de gestion inférieurs à 0,20 % par an.
Faisons le calcul. 20 000 € placés à 2,4 % rapportent 480 € brut. Après flat tax à 31,4 %, il reste 329 €. Cela donne 1,65 % net, soit à peine le livret A. En assurance vie, le résultat net est un peu meilleur. Le fonds euros a d’ailleurs servi 2,63 % en moyenne en 2025, selon l’ACPR (rapport du 30 juin 2026).
Obligations court terme : percevoir des intérêts réguliers
Une obligation est un prêt à un État ou une entreprise. Vous touchez un coupon chaque année, puis votre capital à l’échéance. Sur une durée d’un à trois ans, le risque de taux reste limité. La dette française à 10 ans dépasse désormais 4 %. Les maturités courtes rapportent moins, mais restent attractives face aux livrets.
Trois points méritent votre attention :
- D’abord, la qualité de l’émetteur : un défaut peut coûter une partie du capital
- Ensuite, si vous vendez avant l’échéance, le prix dépend du marché
- Enfin, les coupons sont taxés à 31,4 % hors enveloppe.
Pour un particulier, les ETF obligataires à échéance fixe simplifient l’accès. Ils regroupent des dizaines d’obligations arrivant à terme la même année.
Placements boursiers : viser un rendement supérieur à court terme
Les placements sécurisés protègent votre argent. Mais ils le font rarement grandir plus vite que l’inflation. Pour aller plus loin, beaucoup se tournent vers la Bourse. Le potentiel est réel, à condition de bien comprendre les règles du jeu.
Actions et ETF : profiter des opportunités du marché financier
Une action représente une part d’entreprise. Un ETF, ou tracker, réplique un indice entier : le CAC 40, le MSCI World, le S&P 500. Avec un seul ETF, vous détenez des centaines de sociétés. Les frais sont faibles, souvent sous 0,30 % par an. C’est la solution la plus simple pour un particulier.
Le choix de l’enveloppe compte autant que le choix du support. Le PEA est encadré par l’article 163 quinquies D du CGI. Après cinq ans, les gains échappent à l’impôt sur le revenu. Seuls les prélèvements sociaux s’appliquent. Sur un horizon court, l’assurance vie garde un net avantage fiscal en 2026.
|
Enveloppe ou revenu |
Taxation des gains en 2026 |
Point clé |
|---|---|---|
|
Compte-titres, compte à terme |
31,4 % (12,8 % + 18,6 %) |
Hausse au 1er janvier 2026 |
|
PEA retiré avant 5 ans |
31,4 % |
Pénalisant à court terme |
|
PEA retiré après 5 ans |
18,6 % (prélèvements sociaux) |
Plafond de versements 150 000 € |
|
Assurance vie avant 8 ans |
30 % (12,8 % + 17,2 %) |
Exclue de la hausse de CSG |
|
Revenus fonciers (location nue) |
TMI + 17,2 % |
Prélèvements sociaux inchangés |
|
Livret A, LDDS, LEP |
0 % |
Plafonds limités |
Le potentiel de rendement des placements boursiers sur 1 à 3 ans
Sur le long terme, les actions mondiales ont rapporté autour de 7 à 8 % par an. Mais une moyenne cache de fortes variations. En 2025, les unités de compte actions en assurance vie ont gagné 8,1 % en moyenne, selon France Assureurs. D’autres années, les marchés ont perdu 15 à 20 %.
📈 Prenons un exemple concret : vous placez 10 000 € sur un ETF MSCI World en janvier 2026 :
- Scénario favorable : +8 % par an pendant deux ans. Vous détenez alors 11 664 €
- Scénario défavorable : une crise fait chuter le marché de 20 % la deuxième année.
Votre capital tombe à environ 8 640 €. Même placement, même durée, mais un écart de plus de 3 000 €. Sur un à trois ans, le résultat dépend surtout du point d’entrée.
Les risques de perte en capital sur un horizon court
La Bourse récompense la patience, pas la précipitation. Sur une durée courte, le risque principal est de devoir vendre au plus bas. C’est exactement ce qui arrive quand l’argent est nécessaire pour un autre projet.
Voici les risques à connaître avant d’investir :
- Risque de marché : une baisse générale peut effacer deux ans de gains en quelques semaines.
- Risque de change : un ETF en dollars subit les variations de l’euro.
- Risque de taux : la hausse des taux de 2026 pèse sur les valorisations boursières.
- Risque comportemental : l’émotion pousse souvent à vendre au pire moment.
- Risque de concentration : miser sur quelques actions multiplie les écarts de performance.
⚠️ Retenez une règle simple : n’investissez en Bourse que l’argent dont vous n’aurez pas besoin avant cinq ans. Pour un projet à 12 ou 24 mois, comme un apport immobilier, la Bourse est un pari risqué.
LES CONSEILS DE MICKAËL
Investissement locatif : générer rapidement des revenus immobiliers
La Bourse dépend des marchés. L’immobilier locatif, lui, dépend d’un besoin vital : se loger. C’est ce qui le rend si solide. Chez Investissement-Locatif.com, nous accompagnons des investisseurs depuis 2012, avec plus de 4 000 opérations réalisées. Notre rendement visé se situe entre 3 et 8,5 % par an, selon la ville et la stratégie. Et il existe un moyen d’encaisser des loyers dès le premier jour.
Acheter un bien déjà loué pour percevoir des loyers dès l’achat
Acheter un logement occupé, c’est démarrer sans attendre :
- Pas de travaux de remise en location
- Pas de recherche de locataire
- Pas de vacance locative au départ
- Le premier loyer tombe souvent dès le mois qui suit la signature.
Juridiquement, la vente ne met pas fin au bail. L’article 1743 du Code civil le prévoit clairement. Le nouveau propriétaire reprend le contrat existant, aux mêmes conditions. Le bail reste régi par la loi n° 89-462 du 6 juillet 1989. Vous récupérez aussi le dépôt de garantie, à restituer au départ du locataire.
🏠 Autre avantage souvent ignoré : la décote. Un bien occupé se vend en général moins cher qu’un bien libre. L’acheteur ne peut pas l’habiter tout de suite. Le prix s’en ressent, parfois de 5 à 15 %. Pour un investisseur, c’est une aubaine.
Prenons un cas réel :
- Un T2 de 40 m², loué 560 € par mois hors charges, dans une ville moyenne dynamique
- Prix d’achat : 80 000 €
- Financement à 100 % sur 20 ans au taux de 3,5 %.
|
Poste |
Montant annuel |
Détail du calcul |
|---|---|---|
|
Loyers encaissés |
6 720 € |
560 € × 12 mois |
|
Coût total d’acquisition |
86 400 € |
80 000 € + 8 % de frais de notaire |
|
Rendement brut |
7,8 % |
6 720 € ÷ 86 400 € |
|
Charges (taxe foncière, copropriété, assurance PNO, gestion, provision) |
2 335 € |
Environ 35 % des loyers |
|
Revenu net avant crédit et impôt |
4 385 € |
Soit 5,1 % net de charges |
|
Mensualité de crédit avec assurance |
523 € par mois |
86 400 € sur 240 mois à 3,5 % |
|
Effort d’épargne mensuel |
158 € par mois |
523 € − 365 € de loyer net |
Pour 158 € par mois, vous constituez un bien de 80 000 €. Le locataire rembourse l’essentiel du crédit à votre place. Dans vingt ans, le logement vous appartient. Et les loyers deviennent un complément de revenus quasi pur.
Choisir un logement dans une zone à forte demande locative
Un bon loyer ne sert à rien si le logement reste vide. La demande locative fait la rentabilité. Les zones tendues sont listées par le décret n° 2013-392 du 10 mai 2013, modifié par le décret n° 2023-822 du 25 août 2023. Dans ces communes, l’offre manque face à la demande. Mais attention : certaines appliquent aussi l’encadrement des loyers.
Voici les critères que nos chasseurs vérifient avant toute offre :
- Bassin d’emploi actif : entreprises, hôpitaux, administrations et zones d’activité en croissance.
- Présence étudiante : universités et écoles garantissent une demande renouvelée chaque rentrée.
- Transports : gare, tramway ou métro à moins de dix minutes à pied.
- Délai de relocation : moins de trois semaines dans le quartier ciblé.
- Prix au mètre carré : un ratio loyer sur prix compatible avec 5 % brut minimum.
- Performance énergétique : un DPE de A à E, pour louer sans contrainte jusqu’en 2034.
Ce dernier point est crucial en 2026. La loi Climat et Résilience n° 2021-1104 du 22 août 2021 interdit de louer les logements classés G depuis le 1er janvier 2025. Les logements F suivront le 1er janvier 2028, puis les E en 2034. Un bien mal classé peut donc perdre son locataire et sa valeur.
LES CONSEILS DE MICKAËL
Les conditions pour rentabiliser un investissement locatif sur la durée
Un investissement locatif se joue sur dix ou vingt ans. Trois leviers font la différence : le financement, la fiscalité et la gestion.
Le financement pour rentabiliser un investissement locatif
Selon l’Observatoire Crédit Logement/CSA, le taux moyen atteint 3,31 % en août 2026. Le Haut Conseil de stabilité financière fixe le taux d’endettement maximal à 35 %. La durée est limitée à 25 ans. Les loyers futurs sont retenus à 70 % par la plupart des banques.
La fiscalité pour rentabiliser un investissement locatif
En location nue, les loyers sont des revenus fonciers. Le déficit foncier s’impute sur le revenu global jusqu’à 10 700 € par an, selon l’article 156 du CGI. Ce plafond monte à 21 400 € pour des travaux de rénovation énergétique, jusqu’au 31 décembre 2027. Nouveauté majeure : l’article 47 de la loi n° 2026-103 du 19 février 2026 crée le dispositif Jeanbrun. Il permet d’amortir un logement loué nu, avec un loyer maîtrisé. Dans l’ancien, il exige des travaux d’au moins 30 % du prix d’achat.
En location meublée (LMNP), l’amortissement reste possible. Mais depuis la loi de finances pour 2025, les amortissements déduits sont réintégrés dans la plus-value à la revente. Cette règle s’applique aux cessions réalisées depuis le 15 février 2025.
La gestion pour rentabiliser un investissement locatif
Un bail bien rédigé, un dossier locataire solide et un suivi rigoureux limitent les risques d’impayés. Déléguer coûte environ 7 à 8 % des loyers. C’est souvent un excellent investissement en temps et en sérénité.
LES CONSEILS DE MICKAËL
👉 Vous voulez savoir quel rendement viser dans votre budget ? Nos conseillers réalisent une étude personnalisée de votre projet, ville par ville.
L’achat-revente immobilier pour viser une plus-value à court terme
La location crée des revenus réguliers. L’achat-revente vise autre chose : une plus-value rapide, en 12 à 24 mois. C’est la stratégie la plus proche d’un vrai investissement rentable à court terme en immobilier. Mais c’est aussi la plus exigeante. Tout se joue à l’achat.
Acheter un bien sous le prix du marché pour dégager une marge
En achat-revente, la marge se fait le jour de l’achat, pas le jour de la vente. Il faut donc acheter nettement sous la valeur réelle. Les bonnes affaires existent : successions, ventes rapides, biens à rénover, logements occupés.
Le contexte de 2026 crée des opportunités. La remontée des taux ralentit le marché. Selon Crédit Logement/CSA, la production de crédits a reculé de 16,8 % sur juin-août par rapport à 2025. Certains vendeurs pressés acceptent donc des négociations plus fortes. Visez au moins 15 à 20 % sous le prix du marché, travaux compris.
LES CONSEILS DE MICKAËL
La rénovation pour augmenter la valeur du bien avant sa revente
La rénovation transforme un logement daté en bien recherché. Cuisine ouverte, salle d’eau moderne, isolation, nouvelle étiquette énergétique : chaque poste compte. En 2026, le DPE pèse directement sur le prix. Un bien passé de F à C se vend plus vite et plus cher.
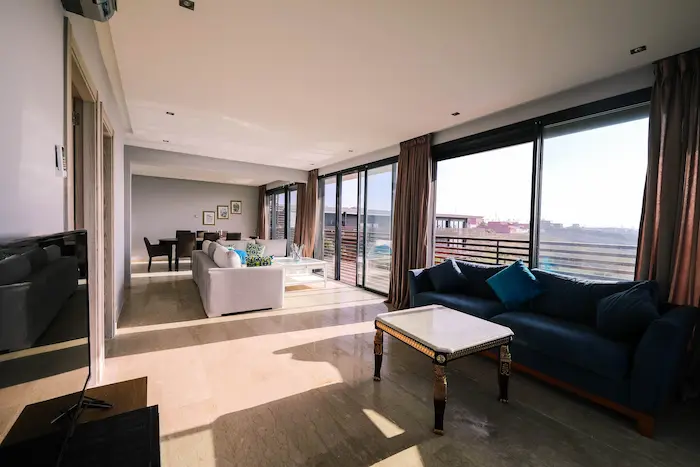
Prenons une opération réelle, menée par nos équipes à Melun. Notre client achète un F2 au troisième et dernier étage d’un immeuble bien placé. L’université Assas se trouve au pied de l’immeuble. Le quartier est desservi par les transports et bordé de commerces. Notre responsable travaux transforme le F2 en F3, pour en faire une colocation. L’appartement est entièrement remis au goût du jour. Photos avant/après et visite virtuelle sont visibles sur la fiche de cette réalisation.
|
Indicateur |
Montant |
Source ou calcul |
|---|---|---|
|
Budget total de l’opération |
168 000 € |
Chiffre réel de la réalisation |
|
Loyer annuel après travaux |
12 000 € |
Chiffre réel de la réalisation |
|
Rendement locatif brut |
7,14 % |
12 000 € ÷ 168 000 € |
|
Valeur pour un acheteur visant 6 % brut |
200 000 € |
Estimation : 12 000 € ÷ 6 % |
|
Valeur créée par la transformation |
32 000 € |
Estimation : 200 000 € − 168 000 € |
|
Impôt sur la plus-value (19 % + 17,2 %) |
11 584 € |
Estimation, revente avant 6 ans, budget entièrement déductible |
|
Gain net estimé en cas de revente |
20 416 € |
Estimation, hors frais de vente |
Ce cas montre la vraie logique de la rénovation. Une pièce de plus transforme un F2 en colocation. Le loyer progresse, et la valeur du bien suit. Un acheteur investisseur valorise d’abord un logement par ses loyers. Les quatre dernières lignes sont une estimation, pas une vente réalisée. Le prix réel dépendra du marché au moment de la revente. Un retard de chantier ou des travaux imprévus réduisent aussi la marge. D’où l’importance d’un budget réaliste dès le départ.
Les frais, les délais et la fiscalité à intégrer au calcul de rentabilité
Beaucoup de projets d’achat-revente échouent sur les frais cachés. Les « frais de notaire » ont augmenté. L’article 116 de la loi n° 2025-127 du 14 février 2025 a créé l’article 1594 F septies du CGI. Il autorise les départements à porter leur droit à 5 %. Cette hausse s’applique aux ventes conclues entre le 1er avril 2025 et le 31 mars 2028. La grande majorité des départements l’a adoptée.
Voici les postes à intégrer dans votre calcul :
- Frais d’acquisition : environ 8 % du prix dans l’ancien en 2026.
- Intérêts et frais de crédit : dossier, garantie, assurance emprunteur.
- Coûts de détention : taxe foncière, charges de copropriété, assurance, énergie.
- Aléas de chantier : prévoyez une réserve de 10 à 15 % du budget travaux.
- Frais de vente : diagnostics, éventuelle commission d’agence, mainlevée d’hypothèque.
- Fiscalité de la plus-value : 19 % d’impôt et 17,2 % de prélèvements sociaux.
Côté impôt, la plus-value relève de l’article 150 U du CGI. Le taux de 19 % est fixé par l’article 200 B. Au-delà de 50 000 € de plus-value, une surtaxe s’ajoute (article 1609 nonies G). Les abattements pour durée de détention ne démarrent qu’après cinq ans.
⚠️ Attention au piège du marchand de biens. Si vous enchaînez les opérations, l’administration peut requalifier votre activité. L’article 35 du CGI vise les achats réalisés « habituellement » en vue de revendre. Les gains sont alors taxés comme des bénéfices professionnels, souvent bien plus lourdement.
LES CONSEILS DE MICKAËL
Les placements immobiliers indirects pour diversifier son investissement
Acheter un bien en direct demande un apport, un crédit et du temps. Certains investisseurs veulent s’exposer à l’immobilier sans ces contraintes. D’autres veulent compléter un bien locatif déjà acquis. Deux solutions dominent en 2026 : les SCPI et le crowdfunding immobilier. Commençons par la plus connue.
Les SCPI pour accéder à un patrimoine immobilier diversifié
Une SCPI, ou société civile de placement immobilier, achète des immeubles avec l’argent de milliers d’épargnants. Bureaux, commerces, santé, logistique, logements : le patrimoine est très diversifié. Une société de gestion agréée par l’AMF s’occupe de tout. Vous recevez une part des loyers, souvent chaque trimestre.
Les chiffres 2025 sont rassurants :
- Le taux de distribution moyen atteint 4,91 %, selon l’ASPIM et l’IEIF (publication du 10 février 2026). C’est la troisième hausse annuelle consécutive
- Au 31 mars 2026, la capitalisation des SCPI s’élève à 88,7 milliards d’euros
- Le taux d’occupation financier moyen reste élevé, à 91,3 % en 2025.
Mais le rendement affiché ne dit pas tout. Les frais de souscription tournent souvent autour de 10 %. Il faut donc plusieurs années pour les amortir. Une SCPI n’est pas un placement à court terme, mais un outil de diversification sur huit à dix ans.
Le crowdfunding immobilier pour financer des projets immobiliers
Le crowdfunding immobilier consiste à prêter de l’argent à un promoteur. Vous financez une construction ou une rénovation, via une plateforme en ligne. En échange, vous touchez des intérêts fixes. La durée prévue va de 12 à 36 mois. Le ticket d’entrée démarre parfois à 100 €.
Les plateformes sont encadrées par le règlement (UE) 2020/1503. Elles doivent détenir un agrément de prestataire de services de financement participatif, délivré par l’AMF. Vérifiez toujours cet agrément sur le site de l’autorité.
Le rendement attire : 11,0 % brut en moyenne en 2025, selon le baromètre Forvis Mazars pour France FinTech (mars 2026). Mais la contrepartie est lourde. Entre 25 et 30 % des projets accusent plus de six mois de retard. Et 20 à 25 % sont en procédure collective. Le capital n’est pas garanti.
Les rendements potentiels et les risques de liquidité de ces placements
Comparons ces placements immobiliers avec l’achat en direct. Le tableau ci-dessous résume les grandes différences en 2026.
|
Criteria |
Investissement locatif direct |
SCPI |
Crowdfunding immobilier |
|---|---|---|---|
|
Rendement de référence |
3 à 8,5 % net visé |
4,91 % de distribution en 2025 |
11,0 % brut affiché en 2025 |
|
Durée conseillée |
10 ans et plus |
8 à 10 ans |
12 à 36 mois |
|
Ticket d’entrée |
Apport de 10 % environ |
À partir de 200 € |
À partir de 100 € |
|
Effet de levier du crédit |
Oui, fort |
Possible, mais limité |
Non |
|
Contrôle sur l’actif |
Total |
Aucun |
Aucun |
|
Liquidité |
Revente en 3 à 6 mois |
Retrait parfois bloqué |
Bloqué jusqu’au remboursement |
Le risque de liquidité est le point le plus sous-estimé. Voici ce qu’il faut savoir :
- SCPI : en cas de forte demande de retrait, les parts peuvent attendre des mois avant d’être rachetées.
- Décote : sur le marché secondaire, certaines parts se revendent sous leur prix de souscription.
- Crowdfunding : aucune sortie anticipée n’est possible, même en cas de besoin urgent.
- Retards en chaîne : un projet de 18 mois peut durer trois ou quatre ans.
- Fiscalité : les intérêts du crowdfunding subissent la flat tax de 31,4 % en 2026.
💡 Règle de prudence : limitez le crowdfunding à 5 ou 10 % de votre patrimoine financier. Répartissez-le sur au moins dix projets différents.
LES CONSEILS DE MICKAËL
Quel investissement rentable choisir selon son budget en 2026 ?
Vous connaissez maintenant les grandes familles de placements. Reste une question très concrète : combien avez-vous à investir ? Votre budget oriente naturellement vos choix. Voici nos recommandations, tranche par tranche, en commençant par les petits montants.
Les placements accessibles avec moins de 5 000 euros
Avec moins de 5 000 €, la priorité est de bâtir une base saine. Ce n’est pas encore le moment de viser un gros rendement. C’est le moment de prendre de bonnes habitudes.
Voici les solutions adaptées à ce budget :
- Livret A ou LEP : pour votre épargne de précaution, disponible à tout moment.
- Assurance vie : ouvrez un contrat dès maintenant, même avec 100 €, pour lancer le compteur fiscal des huit ans.
- Versements programmés : 50 à 150 € par mois sur un ETF via un PEA.
- Formation : lisez, comparez, simulez avant de vous lancer dans l’immobilier.
L’objectif de cette étape est simple : construire votre futur apport. Un épargnant qui met 300 € de côté par mois réunit 10 800 € en trois ans. C’est suffisant pour un premier achat locatif dans de nombreuses villes moyennes.
Investir entre 5 000 et 30 000 euros : les solutions efficaces
À partir de 5 000 €, de nouvelles portes s’ouvrent. Avec 15 000 à 30 000 €, vous avez déjà de quoi devenir propriétaire-bailleur. C’est la tranche où l’investissement immobilier devient le plus puissant, grâce au crédit.
Voici comment répartir intelligemment votre capital :
- Épargne de précaution : gardez trois à six mois de dépenses sur vos livrets.
- Apport immobilier : mobilisez 10 % du prix, pour couvrir les frais de notaire et rassurer la banque.
- Réserve de sécurité locative : prévoyez 2 000 à 3 000 € pour les imprévus du bien.
- Diversification : placez le reste en assurance vie ou en SCPI, sur le long terme.
Comparons deux usages de 20 000 €. Placés sur un fonds euros à 2,63 %, ils rapportent environ 526 € par an. Utilisés comme apport, ils permettent de financer un bien de 180 000 €. À 5 % net de rendement, ce bien génère 9 000 € de loyers nets annuels, avant remboursement du crédit. L’écart est spectaculaire. C’est toute la force de l’effet de levier.
LES CONSEILS DE MICKAËL
L’utilisation de l’apport personnel pour préparer un achat locatif
L’apport est la clé de votre dossier bancaire. En 2026, avec des taux autour de 3,3 à 3,5 %, les banques sont plus sélectives. Un apport couvrant au moins les frais de notaire reste presque indispensable.
Prenons l’exemple de Sarah et Karim. Ils gagnent 4 500 € nets par mois. Ils remboursent déjà 900 € pour leur résidence principale. Ils visent un T3 à 110 000 €, loué 700 € par mois. Avec 8 800 € de frais de notaire, le projet coûte 118 800 €. Ils apportent 12 000 € et empruntent 106 800 € sur 20 ans à 3,5 %. Leur nouvelle mensualité atteint 646 €, assurance comprise.
La banque retient 70 % du loyer, soit 490 €. Leurs revenus pris en compte montent à 4 990 €. Leurs crédits totalisent 1 546 € par mois. Le taux d’endettement ressort à 31 %, sous le seuil de 35 % du HCSF. Le dossier passe. 🎉
Faites de l’investissement locatif votre stratégie de rentabilité en 2026
Il n’existe pas un seul investissement rentable à court terme. Il existe une combinaison intelligente. Les livrets et les fonds monétaires sécurisent votre capital. La Bourse peut doper votre rendement, si votre horizon dépasse cinq ans. Les SCPI et le crowdfunding diversifient, avec un vrai risque de liquidité. L’achat-revente vise une plus-value rapide, mais exige de l’expérience.
Une solution réunit pourtant le meilleur de ces mondes. L’investissement locatif offre des revenus dès le premier mois avec un bien déjà loué. Il profite de l’effet de levier du crédit. Et il construit un patrimoine tangible, transmissible, protégé de la volatilité des marchés. Notre objectif reste clair : un rendement entre 3 et 8,5 % par an, adapté à votre profil.
En 2026, les taux remontent et les règles changent vite. Attendre a donc un coût. Chaque mois perdu, c’est un loyer non encaissé.
🚀 Prêt à passer à l’action ? Les experts d’Investissement-Locatif.com vous accompagnent de A à Z : définition de la stratégie, recherche du bien, financement, travaux et gestion locative. Réservez votre premier rendez-vous gratuit et recevez une étude de rentabilité personnalisée pour votre projet.
FAQ
Peut-on récupérer son argent d’une assurance vie à tout moment ?
Oui, les sommes restent disponibles grâce au rachat partiel ou total. L’assureur doit verser les fonds dans un délai de deux mois, selon l’article L132-21 du Code des assurances. En pratique, comptez souvent une à deux semaines. Seule exception : certains contrats d’épargne retraite bloquent les sommes jusqu’au départ en retraite.
Comment déclarer ses revenus locatifs en 2026 ?
En location nue, le régime micro-foncier s’applique si vos loyers ne dépassent pas 15 000 € par an. Vous bénéficiez alors d’un abattement forfaitaire de 30 %, prévu par l’article 32 du CGI. Au-delà, ou sur option, le régime réel permet de déduire vos charges et intérêts d’emprunt via le formulaire 2044. Le choix se fait chaque printemps, lors de votre déclaration de revenus.
Faut-il assurer ses loyers contre les impayés ?
C’est fortement conseillé pour un premier investissement. Deux options existent. La garantie loyers impayés (GLI) est une assurance payante, autour de 2,5 à 3,5 % des loyers, et ses frais sont déductibles au réel. La garantie Visale d’Action Logement est gratuite, mais réservée à certains profils de locataires. Attention : on ne peut pas cumuler une GLI et une caution personnelle, sauf pour un locataire étudiant ou apprenti.
Vaut-il mieux investir en nom propre ou via une SCI ?
Pour un premier bien, le nom propre reste le plus simple et le moins coûteux. La SCI devient intéressante pour investir à plusieurs ou préparer une transmission. Une SCI à l’impôt sur les sociétés permet d’amortir le bien, avec un taux d’impôt de 15 % jusqu’à 42 500 € de bénéfice. En revanche, la plus-value à la revente est alors plus lourdement taxée. Faites valider ce choix par un expert avant de signer.
Combien de temps faut-il entre la promesse de vente et les premiers loyers ?
Comptez environ trois mois entre le compromis et l’acte authentique. Ce délai couvre l’obtention du crédit et les formalités du notaire. Après la signature du compromis, l’acheteur dispose d’un délai de rétractation de dix jours, selon l’article L271-1 du Code de la construction et de l’habitation. Avec un bien déjà loué, le premier loyer arrive souvent le mois suivant l’acte.