Plus value SCI IS : calcul et optimisation fiscale en 2026
Ce qu'il faut retenir sur la Plus value SCI IS
- SCI à l’IS : plus-value intégrée au bénéfice, imposée à 15% puis 25% en 2026.
- Le calcul repose sur la valeur nette comptable, diminuée des amortissements cumulés.
- Plus le bien est amorti, plus la base taxable à la revente peut devenir élevée.
- Distribuer le produit aux associés peut déclencher un PFU de 31,4% sur les dividendes.
- Simulez une revente à 10, 15 et 20 ans avant de retenir le régime fiscal IS.
En 2026, une SCI soumise à l’IS est généralement imposée au taux normal de 25 % sur la plus-value réalisée lors de la vente d’un immeuble. Les PME peuvent bénéficier d’un taux réduit de 15 % sur les premiers 42 500 € de bénéfice, sous conditions, notamment un chiffre d’affaires inférieur ou égal à 10 millions d’euros. Le calcul repose sur la valeur nette comptable, diminuée des amortissements déduits.
La plus-value SCI IS est soumise à l'impôt sur les sociétés, au taux de 25 % en 2026. L'imposition sur les bénéfices réalisés sera importante. Elle est ainsi un enjeu important pour les investisseurs en Société Civile Immobilière ou SCI.
Les sociétés à l’IS ont un régime fiscal différent des particuliers et des SCI à l’IR. Quand une société vend un bien immobilier ou cède des parts, la fiscalité dépend de l’opération.
Avec l’IS, la plus‑vente d’un bien immobilier entre dans le résultat imposable. Elle est taxée comme un bénéfice. Le taux est de 15% sur les premiers 42 500 € de bénéfices, si les conditions sont remplies. Au‑delà, le taux passe à 25%.
Cette fiscalité avantageuse peut optimiser la charge fiscale, surtout en amortissant le coût d’acquisition du bien au fil du temps. Il y a quand même des contraintes qui subsistent : les amortissements déduits viennent majorer la base imposable en cas de revente. Cela peut alourdir la fiscalité à long terme.
Source : legalstart.fr
 LES CONSEILS DE MANUEL
Qu’est-ce qu’une plus-value immobilière en SCI ?
La plus-value immobilière en SCI est le gain réalisé à la vente d’un bien ou de parts sociales. Elle se calcule en soustrayant le prix d’achat du prix de cession. Certains frais et charges peuvent s’ajouter au calcul. Ce montant détermine la fiscalité de la société et des associés.
Cession de biens et de parts sociales
Les SCI peuvent générer des plus-values immobilières dans deux situations principales :
-
la cession d’un bien immobilier,
-
la cession de parts sociales.
Cession de biens immobiliers
La vente d’un bien détenu par la SCI doit être validée en assemblée générale. Cette étape respecte les règles des statuts. Une fois la cession approuvée, un notaire rédige l’acte de vente. Il calcule aussi la plus-value.
Cession de parts sociales
Quand un associé vend tout ou partie de ses parts, la plus-value est la différence entre prix de vente et prix d’achat. Cette opération suit des règles précises.
Il se fait normalement par :
-
un vote en assemblée générale,
-
l’enregistrement de l’acte de cession auprès du service des impôts.
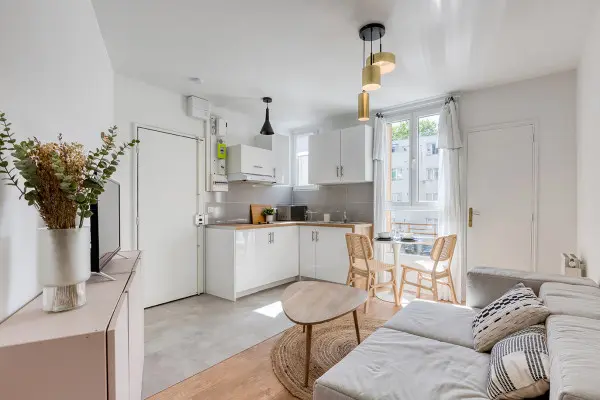
Prenons l’exemple d’un T2 acquis à Aubervilliers avec un budget de 180 000 euros et une rentabilité affichée de 5,29 %. Sur ce type d’actif, la SCI à l’IS peut séduire pendant la phase de détention grâce à l’amortissement comptable et à une lecture plus ‘société’ du résultat locatif. En revanche, si le bien est revendu plus tard, la plus-value ne se calcule pas comme en SCI à l’IR : elle repose sur la valeur nette comptable, diminuée des amortissements, ce qui peut alourdir l’imposition à la sortie.
Régime des plus-values professionnelles pour les SCI à l’IS
Les gains issus de la cession d’un bien immobilier ou de parts sociales sont intégrés au bénéfice imposable de la société.
Amortissements
Sous le régime de l’IS, les biens immobiliers peuvent être amortis. Leur valeur comptable sera réduite chaque année pour refléter leur usage ou leur vétusté. Cependant, en cas de cession, les amortissements pratiqués sont réintégrés dans le calcul de la plus-value. La base imposable augmentera alors considérablement.
Prix d’achat et prix de vente
Le prix d’achat correspond au montant initial payé pour le bien. Les frais d’acquisition (notaire, frais d’agence, etc.) et les travaux capitalisés peuvent s'y ajouter.
Le prix de cession, quant à lui, inclut le montant de la vente déduction faite des frais de cession (frais d’agence, diagnostics immobiliers, etc.).
La différence entre ces deux montants, ajustée par les amortissements, constitue la base taxable.
Base imposable
La plus-value ainsi déterminée sera soumise à l’Impôt sur les Sociétés. Les bénéfices taxables profitent d’un taux réduit de 15 % jusqu’à 42 500 € et du taux plein de 25 % au-delà.
Les biens immobiliers concernés par la plus-value en SCI
La plus-value immobilière en SCI concerne divers types de biens, chacun soumis à une fiscalité spécifique lors de sa cession :
-
les résidences secondaires génèrent une plus-value imposable, sans exonérations spécifiques (même sans revenus locatif),
-
les biens loués, qu’ils soient résidentiels ou commerciaux, entraînent une plus-value qui inclut les revenus et les amortissements (en SCI à l’IS),
-
les logements vacants sont soumis à la plus-value à la vente, comme les résidences secondaires.
-
les locaux commerciaux (bureaux, magasins, entrepôts) suivent un régime proche des biens locatifs.
-
les baux commerciaux influencent souvent leur fiscalité.
-
les terrains à bâtir ont une imposition spécifique, basée sur leur potentiel de construction, depuis 2014.
-
les parts de SCPI et SCI génèrent une plus-value calculée sur la différence entre le prix de cession et la valeur initiale des parts.
Exemples pratiques :
-
Vente d’une résidence secondaire : achat à 300 000 €, cession à 450 000 €, plus-value brute de 100 000 €.
-
Cession de parts de SCI : 100 parts achetées 500 €, revendues 1 000 €, plus-value de 50 000 €.
-
Vente d’un local commercial : cession à 600 000 € d’un bien amorti à 200 000 €, plus-value de 300 000 €, imposée à l’IS.
Calcul de la plus-value immobilière
Ce calcul détermine la base imposable et, par conséquent, la fiscalité applicable. Il se décompose en plusieurs étapes :
-
le calcul de la plus-value brute,
-
l’intégration des frais pour obtenir la plus-value nette taxable,
-
l’application éventuelle d’indices forfaitaires pour les frais non justifiés.
Calcul pratique d’une plus-value brute
La plus-value brute est la différence entre le prix de vente et le prix d’achat du bien.
Elle ne tient pas encore compte des frais (notaire, agence) ni des travaux.
Dans l’exemple 1, le bien acheté 200 000 € en 2010 est revendu 350 000 € en 2026.
La plus-value brute est donc de 150 000 €.
Dans l’exemple 2, le bien acheté 150 000 € en 2000 est revendu 400 000 € en 2026.
Les travaux ne sont pas justifiés, un forfait sera appliqué plus tard.
Pour l’instant, la plus-value brute est de 250 000 €, avant frais et amortissements.
Calcul de la plus-value nette imposable
Pour obtenir la plus-value nette imposable, plusieurs frais liés à l’achat, à la cession et aux travaux sont déductibles, à condition d’être justifiés. 🧾 Bien les identifier peut faire baisser sensiblement la base de calcul de votre impôt.
Les frais d’acquisition incluent :
-
les frais de notaire et les droits d’enregistrement,
-
les honoraires d’agence payés lors de l’achat.
Par défaut, si vous ne disposez pas de justificatifs détaillés, ces frais peuvent être estimés à 7,5% du prix d’achat.
Les frais de cession englobent :
-
les frais d’agence pour la vente,
-
les diagnostics immobiliers obligatoires,
-
les indemnités éventuelles (par exemple, en cas de résiliation de bail avant terme).
Les travaux de rénovation, d’amélioration ou d’extension sont également déductibles, à condition d’être justifiés par des factures. En l’absence de justificatifs, un forfait de 15% du prix d’achat peut être appliqué, mais uniquement si le bien est détenu depuis plus de 5 ans.
Bien structurer ces éléments avant la vente permet de transformer une plus-value brute parfois élevée en une plus-value nette bien mieux maîtrisée fiscalement.
Exemple 1 : Cession avec frais justifiés
-
Prix d’achat : 200 000 €
-
Frais d’acquisition : 15 000 € (notaire + enregistrement)
-
Travaux justifiés : 30 000 €
-
Prix de vente : 350 000 €
-
Frais de cession : 10 000 € (agence et diagnostics)
Calcul :
Prix d’acquisition corrigé = 200 000 € + 15 000 € + 30 000 € = 245 000 €
Plus-value brute = 350 000 € - 245 000 € = 105 000 €
Plus-value nette taxable = 105 000 € - 10 000 € = 95 000 €
Indices forfaitaires : une solution en l’absence de justificatifs
Dans certains cas, il peut être difficile de retrouver tous les justificatifs liés aux frais d’achat ou aux travaux réalisés. Surtout pour les biens anciens ou les acquisitions lointaines. Pour pallier cette situation, la législation autorise l’application d’indices forfaitaires :
-
Frais d’acquisition forfaitaire : 7,5 % du prix d’achat, sans justificatif.
-
Frais de travaux forfaitaire : 15 % du prix d’achat, si le bien est détenu depuis plus de 5 ans.
Exemple 2 : Vente avec indices forfaitaires
-
Prix d’achat : 150 000 €
-
Prix de vente : 400 000 €
-
Frais d’acquisition : forfait 7,5 % = 11 250 €
-
Travaux : forfait 15 % = 22 500 €
Calcul :
Prix d’acquisition corrigé = 150 000 € + 11 250 € + 22 500 € = 183 750 €
Plus-value brute = 400 000 € - 183 750 € = 216 250 €
Plus-value nette imposable = 216 250 € (pas de frais de cession ajoutés ici).
Les plus-values des SCI à l’IS
Pour les SCI soumises à l’impôt sur les sociétés (IS), le calcul de la plus-value immobilière suit des règles spécifiques. Il ne repose pas directement sur le prix d’achat initial du bien, mais sur sa valeur nette comptable. 🧮
Cette valeur correspond au prix d’acquisition, diminué des amortissements comptabilisés au fil des années. La plus-value est ensuite calculée en faisant la différence entre le prix de vente et cette valeur nette comptable. En pratique, plus les amortissements sont importants, plus la valeur nette comptable baisse, et plus la plus-value imposable peut augmenter lors de la revente.
Exemple concret : l’impact des amortissements sur la plus-value
Imaginons une SCI qui :
-
acquiert un bien à 400 000 € en 2010,
-
l’amortit à 5% par an pendant 15 ans (soit 300 000 € d’amortissements cumulés),
-
revend ce bien à 600 000 € en 2026.
La valeur nette comptable en 2026 est de 100 000 € (400 000 € – 300 000 €). La plus-value brute s’élève alors à 500 000 € (600 000 € – 100 000 €).
Cette plus-value est intégrée aux bénéfices de la SCI et soumise à l’impôt sur les sociétés au taux de 25% en 2026. Si l’entreprise a d’autres bénéfices, le total est imposé à ce taux, ce qui alourdit l’impôt global. Par exemple, un bénéfice global de 1 000 000 € (dont 500 000 € de plus-value) entraînera un impôt de 250 000 €.
Ce mécanisme montre pourquoi une SCI à l’IS doit anticiper l’effet cumulé des amortissements sur la fiscalité de revente, et non seulement sur la réduction du bénéfice annuel.
LES CONSEILS DE MANUEL
Comparaison entre SCI à l’IS et SCI à l’IR
|
Critères |
SCI à l'IS |
SCI à l'IR |
|
Imposition des bénéfices |
L'impôt est payé par la société sur ses bénéfices, y compris les plus-values réalisées. Taux de 25 % en 2026, réduit à 15 % pour les bénéfices jusqu’à 42 500 €. |
Les bénéfices sont répartis entre les associés et soumis à leur taux marginal d’imposition sur les revenus personnels (jusqu’à 45 %). |
|
Amortissement et déduction fiscale |
Permet de pratiquer l’amortissement des biens immobiliers, ce qui réduit le bénéfice imposable. Amortissement sur 20 à 30 ans. |
Ne permet pas de déduire les amortissements. Les bénéfices sont donc taxés sans prise en compte de la dépréciation des biens. |
|
Charges déductibles |
Large éventail de charges déductibles : frais de gestion, intérêts d'emprunt, amortissements, etc. |
Charges déductibles, mais les règles sont plus strictes. Moins de flexibilité pour certains frais comme les travaux ou l’utilisation personnelle. |
|
Cessions de parts sociales |
Plus-value calculée sur la différence entre le prix de cession et la valeur nette comptable des parts (incluant amortissements). Imposée à l’IS. |
Plus-value calculée sur la différence entre le prix de cession et la valeur d'acquisition des parts. Imposée au niveau des associés avec l'impôt sur le revenu et les prélèvements sociaux (17,2 %). |
En SCI à l’IS, la plus-value immobilière est calculée sur la différence entre le prix de vente et la valeur nette comptable du bien (prix d’achat diminué des amortissements cumulés). Elle est ensuite intégrée au résultat de la société et imposée à l’IS (15% jusqu’à 42 500 €, puis 25%).
À l’inverse, en SCI à l’IR, la plus-value suit le régime des particuliers : elle est calculée sur le gain réel (prix de vente − prix d’achat − frais) et bénéficie des abattements pour durée de détention (exonération totale après 22/30 ans). En pratique, l’IS réduit l’impôt pendant la détention grâce aux amortissements, mais alourdit souvent la fiscalité à la revente, car la base imposable est plus élevée.
Holding et réinvestissement après une vente
Après la cession d’un bien, une holding peut permettre de centraliser les liquidités issues de plusieurs SCI à l’IS et de les réinvestir dans de nouveaux projets. Lorsque la holding détient au moins 5% d’une SCI soumise à l’IS, le régime mère-fille peut, sous conditions, exonérer 95% des dividendes remontés ; seuls 5% demeurent intégrés au résultat taxable. Cela permet de réemployer la trésorerie dans le groupe avant une éventuelle distribution aux associés.
Optimisation fiscale : comment réduire l’impôt sur les plus-values immobilières en SCI à l’IS ?
La SCI à l'IS offre plusieurs leviers pour optimiser l’impôt sur les plus-values immobilières, notamment via les amortissements, la déductibilité des charges et certaines exonérations fiscales.
Amortissements et déduction des charges
L’amortissement des biens immobiliers permet de réduire le bénéfice imposable, car le bien est amorti sur 20 à 30 ans, ce qui diminue la plus-value lors de la cession. Une SCI à l'IS peut aussi déduire des charges comme les frais de gestion, intérêts d’emprunt, travaux d'entretien, et frais de notaire. La base taxable et l’impôt sur les plus-values seront réduits.
Exonérations fiscales
-
Vente sous 15 000 € : les plus-values de cession inférieure à ce montant sont exonérées d’impôt.
-
Bien occupé en résidence principale : certaines SCI peuvent bénéficier d’une exonération partielle.
-
Cessions à des entités de logement social : exonération partielle ou totale de l’impôt sur les plus-values.
-
Expropriation : exonération en cas d’expropriation d’un bien immobilier.
Stratégies pratiques
-
la planification de la vente après plusieurs années d’amortissement permet de réduire la plus-value,
-
l'optimisation des amortissements sur la durée de vie des biens permet de réduire le bénéfice taxable,
-
le recours aux exonérations, surtout pour les cessions à des entités de logement social ou en cas d’expropriation.
Ces stratégies permettent de réduire significativement l’impôt sur les plus-values et d'optimiser la fiscalité d’une SCI à l’IS.
La déclaration de la plus-value immobilière en SCI
|
Element |
Description |
|
Rôle du notaire |
Le notaire calcule la plus-value, en déterminant :
|
|
Calcul de la plus-value |
La plus-value brute est la différence entre le prix de vente et le prix d'acquisition, en prenant en compte les frais et les amortissements. |
|
Réduction de la plus-value |
Le notaire vérifie les éléments pour réduire la plus-value imposable : - frais de vente, - exonérations fiscales applicables (ex : logement social). |
|
Préparation de la déclaration |
Le notaire prépare la déclaration via : - le formulaire 2048-IMM (SCI à l'IR) - ou un autre formulaire spécifique (SCI à l'IS) Il devra la soumettre dans un délai de 30 jours. |
|
Déclaration fiscale SCI à l'IS |
La plus-value est intégrée dans les résultats de la SCI, qui paye l’impôt (25 % en 2026). Les associés déclarent les dividendes perçus dans leur déclaration de revenus. |
|
Déclaration fiscale SCI à l'IR |
La plus-value est reportée dans la déclaration de chaque associé, proportionnellement à leur quote-part. Ils paient l'impôt sur le revenu et les prélèvements sociaux. |
|
Taux d'imposition SCI à l'IR |
La plus-value peut être soumise à un taux global de 36,2 % (prélèvements sociaux inclus), sauf exonération (ex : vente de résidence principale). |
|
Conseils aux associés |
Les associés doivent vérifier la déclaration de la plus-value avec un expert-comptable ou conseiller fiscal pour éviter les erreurs et les pénalités fiscales. |
Stratégies et conseils pour optimiser la fiscalité des plus-values en SCI à l’IS
Pour optimiser la fiscalité des plus-values en SCI à l’IS, il faudra bien choisir le régime fiscal en fonction de l’activité et des objectifs de la société. Le recours à l'amortissement des biens immobiliers permet de réduire la base imposable. Cela permettra de diminuer l’impôt sur les plus-values.
Il sera également important de se tenir informé des réformes fiscales récentes, car des changements peuvent influencer la rentabilité des investissements immobiliers, en particuliers en termes de taxation des plus-values.
Les stratégies de déduction des charges et d'utilisation des exonérations fiscales doivent être soigneusement exploitées pour optimiser les avantages fiscaux à long terme.
FAQ
Qu'est-ce qu'une plus-value immobilière en SCI à l'IS ?
La plus-value immobilière en SCI à l'IS correspond au gain réalisé lors de la vente d’un bien immobilier ou de parts sociales. Elle est calculée comme la différence entre le prix de cession et le prix d’acquisition, après prise en compte des amortissements et des frais.
Comment calculer la plus-value en SCI à l'IS ?
La plus-value se calcule en soustrayant le prix d’achat du bien (ajusté des frais et amortissements) du prix de vente. Ce montant est ensuite soumis à l’impôt sur les sociétés, avec un taux de 25 % en 2026, après application des amortissements et autres déductions fiscales.
Quels sont les leviers fiscaux pour réduire l’impôt sur les plus-values en SCI ?
Les leviers fiscaux incluent l’amortissement des biens immobiliers, la déduction de certaines charges (comme les frais d’acquisition et d’entretien), et l’utilisation d’exonérations fiscales pour les cessions à des entités de logement social ou en cas d’expropriation.
Comment se déclare une plus-value immobilière en SCI à l'IS ?
La plus-value est intégrée dans les résultats fiscaux de la SCI, qui déclare et paie l’impôt au taux de 25 % en 2026. Le notaire prépare la déclaration, et les associés déclarent leurs dividendes dans leur propre déclaration de revenus.
Quelles sont les différences entre SCI à l’IS et SCI à l’IR pour la taxation des plus-values ?
En SCI à l'IS, la plus-value est soumise à l'impôt sur les sociétés au taux de 25 % en 2026. En SCI à l'IR, la plus-value est reportée sur la déclaration des associés et soumise à leur impôt sur le revenu, avec un taux pouvant atteindre 36,2 % (prélèvements sociaux inclus).