Dispositif Jeanbrun : êtes-vous éligible ? Tous les cas tranchés
Dispositif Jeanbrun : les points clés d'éligibilité à retenir
Loi n° 2026-103 du 19 février 2026 (loi de finances pour 2026, article 47), article 31-I-1° i) et j) du code général des impôts, article 150 VB du code général des impôts.
- Le dispositif Jeanbrun, aussi appelé statut du bailleur privé, est institué par l'article 47 de la loi n° 2026-103 du 19 février 2026 (JORF n° 0043 du 20 février 2026). Il est codifié à l'article 31-I-1° i) et j) du code général des impôts. Il couvre les acquisitions du 21 février 2026 au 31 décembre 2028. Il succède au Pinel, fermé depuis le 31 décembre 2024.
- Seuls les logements en immeuble collectif sont éligibles. Les maisons individuelles sont exclues, neuves comme anciennes. Aucune extension réglementaire n'a été publiée à la date du 21 septembre 2026.
- Dans l'ancien, deux conditions sont cumulatives. Des travaux d'au moins 30 % du prix d'acquisition. Une étiquette énergétique A ou B après rénovation.
- Seule une SCI à l'impôt sur le revenu est éligible. Une SCI à l'impôt sur les sociétés est exclue, quel que soit le bien détenu.
- La location à un ascendant ou descendant reste interdite. Un amendement d'assouplissement a été voté au Sénat le 8 juillet 2026. Il n'est pas définitivement adopté à la date du 21 septembre 2026. L'interdiction reste donc en vigueur.
Oui, vous pouvez être éligible à la loi Jeanbrun en 2026, mais pas avec n'importe quel bien. La loi Jeanbrun maison individuelle, c'est justement le point qui bloque le plus d'investisseurs : les maisons individuelles sont exclues du dispositif. Seuls les logements en immeuble collectif, neufs ou anciens rénovés, ouvrent droit à l'amortissement fiscal, sous réserve d'une location nue en résidence principale pendant neuf ans minimum.
La loi Pinel s'est éteinte le 31 décembre 2024, laissant les investisseurs sans dispositif dédié pendant toute l'année 2025. Le dispositif Jeanbrun, aussi appelé statut du bailleur privé, créé par la loi de finances pour 2026, prend le relais. Il change de logique : fini la réduction d'impôt forfaitaire, place à l'amortissement du bien, comme en location meublée. En échange de cet avantage fiscal, le bailleur s'engage à louer nu, en résidence principale, pendant neuf ans minimum, dans le respect de plafonds de loyer précis. Mais toutes les configurations de logements ne sont pas acceptées. Maison individuelle, logement ancien, SCI, location à un proche, zone géographique : chaque situation a sa propre réponse d'éligibilité, parfois surprenante.
Une maison individuelle est-elle éligible au Jeanbrun ?
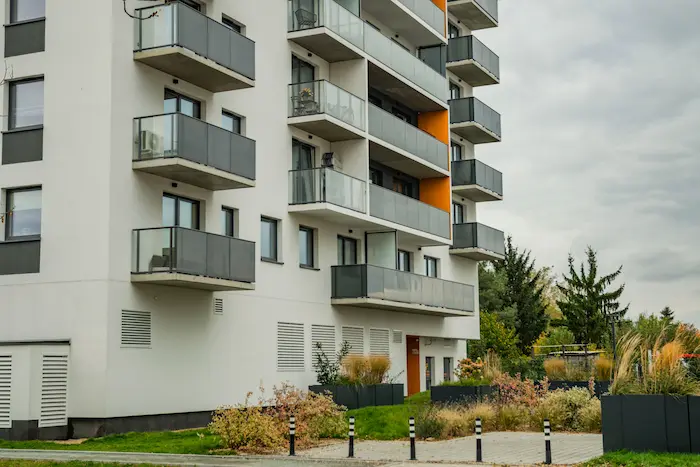
Non, une maison individuelle n'est pas éligible à la loi Jeanbrun. C'est la restriction la plus commentée du texte, et la raison pour laquelle vous êtes probablement arrivé sur cet article en cherchant « loi Jeanbrun maison individuelle ». Le législateur réserve le statut de bailleur privé aux logements situés dans un immeuble d'habitation collectif. Une maison, même louée nue et même très économe en énergie, reste hors périmètre du dispositif fiscal.
Cette exclusion surprend beaucoup d'investisseurs habitués au Pinel, qui acceptait certaines maisons en VEFA sous conditions. Avec la loi Jeanbrun, la règle est nette : seul l'appartement en immeuble collectif ouvre droit à l'amortissement. Le texte vise explicitement à densifier l'offre de logements dans des immeubles collectifs, pas à financer des pavillons individuels consommateurs de foncier.
Avant d'aller plus loin, un point de repère s'impose sur ce qui entre, ou non, dans le champ du dispositif Jeanbrun.
Pourquoi les maisons individuelles sont exclues du dispositif ?
Le statut du bailleur privé, nom officiel de ce nouveau régime fiscal, poursuit un objectif de production massive de logements collectifs locatifs. Le gouvernement vise 50 000 logements locatifs privés supplémentaires dès 2026, et 2 millions de logements construits d'ici 2030. Ce chiffre passe par la construction et la rénovation d'immeubles collectifs, pas par des maisons individuelles isolées.
L'article 31 du Code général des impôts, modifié par la loi de finances pour 2026, encadre précisément le périmètre des logements éligibles au statut de bailleur privé. Le texte parle d'un « logement situé dans un bâtiment d'habitation collectif ». Une maison individuelle, même neuve, même très performante sur le plan énergétique, ne remplit pas ce critère d'éligibilité, quel que soit le niveau de loyer pratiqué ou la zone géographique concernée.
| Type of property | Éligible à la loi Jeanbrun ? |
|---|---|
| Appartement neuf en immeuble collectif | Oui |
| Appartement ancien avec travaux (≥ 30 %) et DPE A ou B | Oui |
| Acquisition en VEFA (immeuble collectif) | Oui |
| Maison individuelle neuve | Non |
| Maison individuelle ancienne rénovée | Non |
| Logement en résidence de tourisme ou meublé | Non |
Cette distinction change concrètement votre recherche de bien. Un T2 ou un T3 en copropriété devient la cible naturelle de votre investissement locatif, là où un pavillon avec jardin sort automatiquement du champ fiscal du dispositif, même dans une zone où la demande locative de maisons reste forte.
Quelles alternatives pour investir dans une maison en 2026
Si votre projet patrimonial passe absolument par une maison individuelle, la loi Jeanbrun n'est pas votre seul outil de défiscalisation immobilière. Plusieurs pistes restent ouvertes pour un investissement locatif hors immeuble collectif, chacune avec son propre statut fiscal et ses propres plafonds :
- Le dispositif Denormandie, encore actif dans l'ancien avec travaux, accepte les maisons individuelles sous conditions de localisation et de travaux.
- Le statut LMNP (location meublée non professionnelle), sans zonage ni restriction de bâti, reste compatible avec une maison individuelle.
- La convention Loc'Avantages de l'Anah accepte les maisons individuelles en location nue, avec un avantage fiscal différent de l'amortissement Jeanbrun.
- L'investissement en nom propre, sans dispositif fiscal dédié, en misant sur le cash-flow, le loyer de marché et la revalorisation du bien.
- La division d'une grande maison en plusieurs lots locatifs, une stratégie parfois plus rentable qu'un dispositif de défiscalisation classique.

Reste une autre question fréquente sur l'éligibilité du dispositif : la loi Jeanbrun s'ouvre-t-elle aussi à l'ancien, pas seulement au logement neuf ?
Un logement ancien est-il éligible ?
Oui, un logement ancien peut être éligible au dispositif Jeanbrun, sous deux conditions cumulatives strictes. Le bailleur privé doit engager des travaux représentant au moins 30 % du prix d'acquisition du logement. Le bien doit atteindre, après rénovation, une étiquette DPE A ou B. Sans ces deux critères réunis, le logement ancien reste hors du dispositif fiscal Jeanbrun, même situé dans un immeuble collectif éligible par ailleurs.
Cette ouverture à l'ancien distingue la loi Jeanbrun de nombreux dispositifs antérieurs, souvent focalisés sur le seul logement neuf. Elle répond à un double objectif : remettre sur le marché locatif des logements vacants ou dégradés, et accélérer la rénovation énergétique du parc immobilier privé, un enjeu majeur pour la France.
Le seuil des 30 % de travaux, un calcul à anticiper
Le seuil de 30 % s'applique au prix d'acquisition total du logement, hors frais de notaire. Concrètement, pour un appartement ancien acheté 200 000 €, il faut engager au minimum 60 000 € de travaux éligibles pour entrer dans le champ du statut de bailleur privé.
Tous les travaux ne comptent pas de la même façon dans ce calcul. L'administration fiscale distingue les travaux d'amélioration substantielle, qui entrent dans le seuil des 30 %, des simples travaux d'entretien, qui en sont exclus.
| Nature des travaux | Compte dans les 30 % ? |
|---|---|
| Isolation thermique (murs, toiture, fenêtres) | Oui |
| Remplacement du système de chauffage | Oui |
| Rénovation électrique et plomberie complète | Oui |
| Restructuration intérieure (cloisons, surfaces) | Oui |
| Décoration, mobilier, embellissement | Non |
| Entretien courant (peinture simple, joints) | Non |
Un exemple chiffré aide à visualiser l'opération. Prenons un appartement ancien à Bordeaux, acquis 220 000 €, nécessitant une rénovation énergétique lourde. Le budget travaux atteint 75 000 €, soit 34 % du prix d'achat : le seuil des 30 % est franchi. Après travaux, le DPE passe de E à B grâce à une isolation complète et une pompe à chaleur. Le logement devient éligible au dispositif, avec une base amortissable calculée sur le prix total, travaux inclus, dans la limite de 80 % du montant global de l'investissement.
 LES CONSEILS DE MANUEL
Le statut fiscal du bailleur dans un logement ancien rénové
Une fois les deux conditions réunies, le bailleur privé bénéficie du même régime fiscal que dans le neuf : amortissement du bien, déduction des charges réelles et, le cas échéant, déficit foncier imputable sur le revenu global. Le taux d'amortissement appliqué à l'ancien avec travaux tourne généralement autour de 4 % par an, avec un plafond de déduction annuelle fixé à 10 700 €, hors plafonnement des niches fiscales.
Ce statut fiscal favorable explique l'engouement croissant pour l'ancien rénové parmi les investisseurs qui recherchent un rendement locatif net attractif, souvent supérieur à celui du neuf, une fois le coût des travaux amorti sur la durée. Sur nos accompagnements, ce type de montage vise généralement un rendement compris entre 3 % et 8,5 %, selon la ville, l'état initial du bien et le niveau de loyer retenu.
Voyons maintenant un autre montage fréquent chez les investisseurs patrimoniaux : la détention du logement via une société civile.
Peut-on investir via une SCI ?
Oui, on peut investir via une SCI dans le cadre de la loi Jeanbrun, à une condition impérative : la société doit être soumise à l'impôt sur le revenu. Une SCI translucide, dite SCI à l'IR, permet à chaque associé de bénéficier de l'amortissement au prorata de ses parts sociales. Une SCI soumise à l'impôt sur les sociétés (SCI à l'IS) est, elle, totalement exclue du dispositif fiscal Jeanbrun.
Cette distinction technique change tout pour les familles qui investissent à plusieurs dans un logement collectif, ou qui préparent une transmission patrimoniale organisée autour d'un bien locatif.
SCI à l'IR contre SCI à l'IS, la différence qui compte
Dans une SCI à l'IR, les revenus fonciers et l'amortissement du logement remontent directement dans la déclaration de chaque associé, au prorata de ses droits dans la société. Chaque associé déclare sa quote-part sur le formulaire 2044, comme s'il détenait le bien en direct, avec le même statut de bailleur privé que pour un investissement en nom propre.
Dans une SCI à l'IS, le logement est amorti selon les règles comptables classiques des sociétés, sans lien avec le mécanisme d'amortissement de la loi Jeanbrun. Le régime, pensé pour les particuliers bailleurs, ne s'applique tout simplement pas à ce type de structure, même si le bien répond par ailleurs à tous les critères d'éligibilité.
| Criteria | SCI à l'impôt sur le revenu | SCI à l'impôt sur les sociétés |
|---|---|---|
| Éligibilité à la loi Jeanbrun | Oui | Non |
| Répartition de l'amortissement | Au prorata des parts, chez chaque associé | Sans objet |
| Déclaration | Formulaire 2044 par associé | Liasse fiscale de la société |
| Intérêt pour la transmission | Fort (donation de parts facilitée) | Limité pour ce dispositif |
Pour un couple ou une fratrie qui souhaite acheter un appartement collectif à plusieurs, tout en gardant l'amortissement Jeanbrun, la SCI à l'IR reste donc l'unique option viable. Elle permet en plus une gestion souple des parts lors d'une donation ultérieure, un levier de transmission patrimoniale très apprécié dans une stratégie d'investissement de long terme.
- Statuts rédigés avec un objet civil de location nue conforme au dispositif.
- Procès-verbaux d'assemblée conservés à chaque décision importante.
- Comptes bancaires dédiés à la SCI, distincts du patrimoine personnel des associés.
- Répartition des parts formalisée par écrit entre associés dès la constitution.
- Justificatifs de loyers et de charges classés par exercice comptable.
Zone géographique et SCI, une contrainte à ne pas confondre
Le choix de la SCI n'a aucun lien avec la zone géographique du logement. La loi Jeanbrun s'applique sans zonage, que le bien soit détenu en direct ou via une SCI à l'IR. En revanche, les plafonds de loyer restent, eux, fixés localement, commune par commune. La structure juridique et la localisation du bien sont donc deux paramètres à traiter séparément dans votre montage.
LES CONSEILS DE MANUEL
Un autre sujet revient sans cesse chez les familles propriétaires : peut-on loger un enfant ou un parent dans ce type de logement locatif ?
Peut-on louer à un membre de sa famille ?
Non, la location à un membre de sa famille n'est actuellement pas autorisée dans le cadre de la loi Jeanbrun. Le texte interdit de louer le logement à un ascendant, un descendant, ou à toute personne rattachée au foyer fiscal du bailleur privé. C'est aujourd'hui l'une des règles les plus contraignantes du dispositif, et un vrai point de vigilance pour les parents qui voudraient loger un enfant étudiant dans un logement éligible.
Cette interdiction s'explique par la vocation sociale du texte : le statut de bailleur privé vise à élargir l'offre de logements disponibles sur le marché locatif, pas à optimiser fiscalement une situation familiale déjà existante.
Une règle en discussion, mais pas encore assouplie
Le sujet évolue vite. Le Sénat a adopté, le 8 juillet 2026, en première lecture, un amendement au projet de loi Relance Logement visant à autoriser cette location sous conditions strictes. Mais ce texte n'a pas encore achevé son parcours parlementaire, et les débats les plus récents à l'Assemblée nationale montrent au contraire une tendance à maintenir, voire renforcer, cette interdiction pour préserver la vocation sociale du dispositif.
Concrètement, en cette rentrée 2026, la règle applicable reste celle de l'interdiction. Un enfant majeur rattaché au foyer fiscal de ses parents ne peut pas être locataire d'un logement Jeanbrun détenu par ces mêmes parents. Le non-respect de cette condition expose à la remise en cause complète de l'amortissement déduit, avec effet rétroactif sur les revenus fonciers concernés.
Si le texte évolue favorablement, plusieurs conditions seraient probablement maintenues pour préserver l'équilibre du dispositif :
- Le locataire ne devrait pas appartenir au foyer fiscal du propriétaire bailleur.
- Les plafonds de loyer resteraient applicables, sans dérogation familiale possible.
- Les plafonds de ressources du locataire continueraient de s'appliquer normalement.
- Le bail devrait être conclu dans les mêmes conditions qu'avec un locataire tiers au marché privé.
LES CONSEILS DE MANUEL
Passons maintenant à une question qui concerne, elle, l'investisseur lui-même : existe-t-il un plafond de revenus à respecter pour acheter un logement éligible ?
Y a-t-il une condition de ressources pour l'investisseur ?
Non, il n'existe aucune condition de ressources pour l'investisseur dans le dispositif Jeanbrun. Contrairement à certains dispositifs sociaux, le statut du bailleur privé est ouvert à tout contribuable français, quel que soit son niveau de revenus ou sa tranche marginale d'imposition. Seul le locataire du logement est soumis à un plafond de ressources précis.
Cette absence de condition de ressources pour l'acquéreur change la donne par rapport à d'autres régimes plus restrictifs. Un cadre à haut revenu, tout comme un primo-investisseur aux revenus plus modestes, peut théoriquement accéder au statut de bailleur privé, à condition de financer l'opération et de respecter les autres critères d'éligibilité.
Pourquoi seul le locataire est concerné par un plafond ?
Le mécanisme de la loi Jeanbrun cible l'accessibilité du logement, pas la capacité contributive de l'investisseur. Les plafonds de ressources du locataire, appréciés à la date de signature du bail, garantissent que le logement bénéficie réellement à un ménage aux revenus modestes ou intermédiaires, en cohérence avec le niveau de loyer choisi : intermédiaire, social ou très social.
Ces plafonds de ressources varient selon la composition du foyer locataire, la zone géographique et la catégorie de location retenue, en s'appuyant sur le référentiel du dispositif Loc'Avantages. Un logement loué en catégorie « très social » exigera un plafond de ressources plus bas qu'un logement loué en catégorie « intermédiaire », en contrepartie d'un taux d'amortissement plus favorable pour le bailleur privé.
En revanche, l'avantage fiscal du dispositif reste, lui, directement lié à la tranche marginale d'imposition de l'investisseur. Plus votre TMI est élevée, plus l'économie d'impôt générée par l'amortissement et le déficit foncier sur vos revenus fonciers est significative. C'est un point stratégique à intégrer dans votre calcul de rentabilité avant tout achat de logement.
Statut du bailleur privé : un cadre ouvert, mais pas sans engagement
L'absence de condition de ressources ne signifie pas absence d'obligations. Le statut de bailleur privé impose un engagement de location strict, des plafonds de loyer à respecter, et une gestion rigoureuse du logement pendant toute la durée du dispositif. L'accessibilité à l'entrée ne doit donc pas faire oublier la discipline exigée pendant les neuf années d'engagement.
Voyons à présent une autre spécificité forte de la loi Jeanbrun : sa couverture géographique sur l'ensemble du territoire.
Le dispositif est-il accessible partout en France ?
Oui, le dispositif Jeanbrun est accessible partout en France, sans zonage géographique. C'est l'une des ruptures majeures avec la loi Pinel, qui limitait l'investissement locatif aux zones A, A bis et B1, excluant de fait de nombreuses villes moyennes pourtant en tension sur le logement.
Cette suppression du zonage répond directement à une critique récurrente adressée aux anciens dispositifs : ils concentraient l'investissement dans les grandes métropoles, laissant de côté des territoires où la demande de logements locatifs restait pourtant réelle.
Ce que l'absence de zonage change pour votre stratégie
Sans contrainte de zone, vous pouvez cibler une ville moyenne dynamique, un bassin d'emploi universitaire, ou une métropole classique, selon votre lecture du marché locatif local. Cette liberté impose en retour une vigilance accrue sur la qualité de l'emplacement, puisque le statut fiscal ne compense plus une localisation mal choisie.
- Métropoles à forte tension locative : Toulouse, Bordeaux, Nantes, Lyon.
- Villes moyennes universitaires, souvent sous-évaluées par les précédents dispositifs zonés.
- Territoires ultramarins, également couverts par le texte de loi.
- Zones rurales ou périurbaines, à condition d'une vraie demande locative de logements.
Attention toutefois : l'absence de zonage réglementaire ne veut pas dire absence de plafonds de loyer. Ces derniers restent fixés par commune, ou par arrondissement à Paris, Lyon et Marseille, conformément à l'arrêté du 6 janvier 2026 pris en application de l'article 2 terdecies H de l'annexe III au Code général des impôts.
| Niveau de loyer | Réduction par rapport au marché | Taux d'amortissement (neuf) | Déduction annuelle maximale |
|---|---|---|---|
| Intermédiaire | Environ -15 % | 3,5 % / an | Jusqu'à 8 000 € |
| Social | Environ -30 % | 4,5 % / an | Jusqu'à 10 000 € |
| Très social | Environ -45 % | 5,5 % / an | Jusqu'à 12 000 € |
Dans l'ancien avec travaux, la déduction annuelle est plafonnée à 10 700 €, avec un déficit foncier imputable sur le revenu global hors plafonnement des niches fiscales de 10 000 €. C'est un avantage cumulatif rare parmi les statuts fiscaux existants, qui mérite d'être intégré dans votre simulation avant tout achat de logement.
Zone tendue ou zone détendue : comment arbitrer sans zonage officiel
Puisque le dispositif ne fixe plus de zone réglementaire, l'arbitrage géographique repose entièrement sur votre analyse du marché locatif local. Un bon réflexe consiste à croiser trois indicateurs avant de choisir votre ville d'investissement : le taux de vacance locative, l'évolution démographique sur cinq ans, et la dynamique de l'emploi local. Ces critères, plus fiables qu'un simple zonage administratif, permettent de sécuriser la mise en location de votre logement dès la fin des travaux ou de la construction.
LES CONSEILS DE MANUEL
Reste une dernière interrogation, souvent posée trop tard par les investisseurs : que se passe-t-il si votre situation change avant la fin de l'engagement de location ?
Que se passe-t-il si vous vendez avant neuf ans ?
Si vous vendez avant neuf ans, vous risquez la reprise intégrale des amortissements déduits, sauf exception légale précise. L'administration fiscale réintègre alors le montant total des amortissements dans votre revenu global, selon un mécanisme de quotient destiné à atténuer la progressivité de l'impôt, majoré d'intérêts de retard.
Cette règle, prévue à l'article 31, I, 1°, i et j du Code général des impôts, s'applique aussi bien aux logements neufs qu'aux logements anciens rénovés éligibles au dispositif Jeanbrun.
Les trois exceptions qui évitent la reprise fiscale
La loi prévoit un nombre limité de situations exonérant le bailleur privé de cette reprise. En dehors de ces cas, toute rupture de l'engagement locatif de neuf ans déclenche la sanction fiscale sur l'ensemble des amortissements déduits.
| Situation de sortie anticipée | Conséquence fiscale |
|---|---|
| Vente sans motif légal avant 9 ans | Reprise des amortissements + intérêts de retard |
| Décès du contribuable ou de son conjoint | Exonération de la reprise |
| Invalidité de 2ᵉ ou 3ᵉ catégorie | Exonération de la reprise |
| Licenciement du contribuable ou de son conjoint | Exonération de la reprise |
| Vente après la fin des 9 ans | Amortissements réintégrés dans le calcul de la plus-value |
Un exemple concret illustre l'enjeu financier de cette règle. Sur un logement acheté 250 000 €, avec 81 000 € d'amortissements cumulés sur neuf ans, une revente anticipée hors exception peut générer une reprise fiscale dépassant 40 000 € pour un contribuable imposé à 41 %. Ce chiffre justifie, à lui seul, d'anticiper sérieusement la durée réelle de détention avant tout engagement dans le dispositif.
- Le décès du contribuable, ou de l'un des époux soumis à imposition commune.
- L'invalidité reconnue en 2ᵉ ou 3ᵉ catégorie par la sécurité sociale.
- Le licenciement du contribuable, ou de son conjoint.
Et après les neuf ans, la revente du logement est-elle vraiment libre ?
Une fois l'engagement de neuf ans respecté, vous pouvez vendre votre logement sans reprise immédiate des amortissements dans votre revenu global. Mais attention : ces amortissements ne disparaissent pas pour autant. Ils sont réintégrés dans le calcul de la plus-value immobilière, en application de la modification de l'article 150 VB du Code général des impôts. Concrètement, la plus-value imposable se calcule ainsi : prix de vente moins (prix d'acquisition moins amortissements déduits). Cette règle rapproche le traitement fiscal de la loi Jeanbrun de celui, déjà connu, de la location meublée non professionnelle.
Les abattements légaux pour durée de détention continuent néanmoins de s'appliquer sur cette plus-value majorée, avec une exonération totale d'impôt sur le revenu à 22 ans de détention, et de prélèvements sociaux à 30 ans. Plus vous conservez le logement longtemps, plus ces abattements réduisent la note fiscale finale au moment de la revente.
Récapitulatif : la check-list d'éligibilité en 10 points
Avant de signer un compromis, reprenez chaque critère d'éligibilité un par un. Cette check-list résume les conditions essentielles du dispositif Jeanbrun, telles qu'elles s'appliquent en 2026.
- Type de bien : logement situé dans un immeuble d'habitation collectif, maison individuelle exclue.
- Nature du bien : neuf, VEFA, ou ancien avec travaux significatifs.
- Travaux dans l'ancien : au moins 30 % du prix d'acquisition du logement.
- Performance énergétique : DPE A ou B obligatoire après rénovation dans l'ancien.
- Date d'acquisition : entre le 21 février 2026 et le 31 décembre 2028.
- Mode de location : location nue exclusivement, meublé et saisonnier exclus.
- Usage du logement : résidence principale du locataire uniquement.
- Durée d'engagement : location continue d'au moins 9 ans.
- Plafonds : respect des plafonds de loyer et de ressources du locataire.
- Structure d'achat : en nom propre ou via une SCI soumise à l'impôt sur le revenu.
Si l'un de ces dix points n'est pas respecté, l'avantage fiscal du dispositif Jeanbrun ne s'applique pas, ou peut être remis en cause en cours d'engagement de location. Un accompagnement professionnel, en amont de l'achat, permet de sécuriser chacun de ces critères d'éligibilité et d'éviter les erreurs les plus coûteuses pour votre investissement.
👉 Vous avez un projet d'investissement locatif en 2026 ? Nos conseillers Investissement-Locatif.com étudient gratuitement votre situation et vérifient, bien avant la signature, l'éligibilité réelle de votre futur logement au dispositif Jeanbrun.
FAQ
Le Jeanbrun est-il cumulable avec d'autres avantages fiscaux ?
Le déficit foncier généré par le dispositif Jeanbrun s'impute sur le revenu global hors plafonnement des niches fiscales de 10 000 €. En revanche, un même logement ne peut pas cumuler la loi Jeanbrun avec un autre dispositif de défiscalisation immobilière comme le Denormandie ou le déficit foncier classique.
Faut-il un crédit immobilier pour investir en Jeanbrun ?
Non, le dispositif n'impose aucun mode de financement particulier pour votre investissement. Vous pouvez investir au comptant ou à crédit. Le recours à l'emprunt reste néanmoins fréquent, car les intérêts d'emprunt font partie des charges déductibles des revenus fonciers du bailleur privé.
Le Jeanbrun s'applique-t-il aux investisseurs non-résidents fiscaux français ?
Le dispositif cible les particuliers imposés en France sur leurs revenus fonciers. Un non-résident percevant des revenus fonciers français reste, en principe, concerné par le statut de bailleur privé, mais chaque situation mérite une analyse individuelle avec un conseiller fiscal.
Peut-on changer de locataire pendant les 9 ans d'engagement ?
Oui, le changement de locataire est possible sans remettre en cause l'éligibilité du logement. Le nouveau locataire doit néanmoins respecter, au moment de la signature du nouveau bail, les mêmes plafonds de ressources et de loyer que le précédent.
Le dispositif Jeanbrun est-il définitif ou peut-il encore évoluer ?
Le texte reste en discussion sur plusieurs points, notamment la location à un proche évoquée plus haut. Il est recommandé de vérifier régulièrement les évolutions législatives sur Légifrance ou Service-Public.fr avant toute décision d'investissement locatif.